Декретные пособия и расчёт выплаты по беременности и родам
Под словом «декретные» часто понимают несколько разных выплат. Сначала определите нужное пособие, затем проверьте расчётный период, учитываемый заработок и условия, которые относятся именно к вашей ситуации.
Попробовать
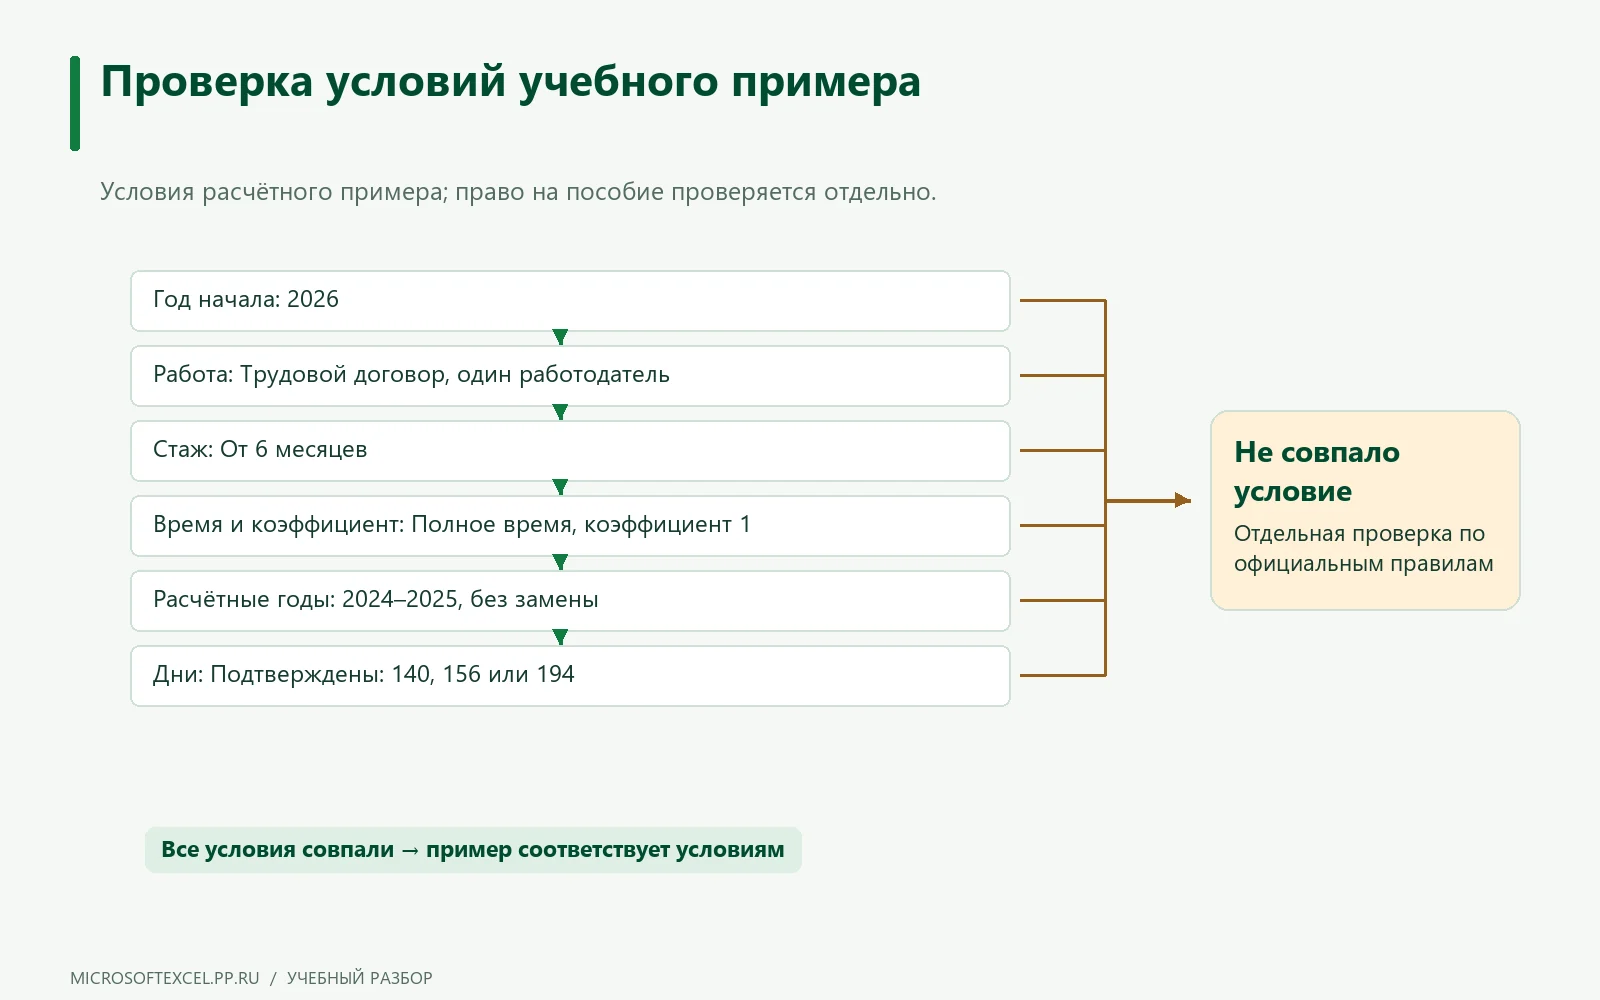
Каким условиям соответствует учебный расчёт БиР
Дерево ниже помогает сопоставить исходные условия с учебным примером. Право на пособие проверяется отдельно. Начало отпуска должно приходиться на 2026 год; расчёт относится к работнице по трудовому договору с одним работодателем, стажем не менее шести месяцев, полным рабочим временем и районным коэффициентом 1. Используются 2024 и 2025 годы без замены.
Если хотя бы одно условие не совпадает или неизвестно, нужна отдельная проверка. Это относится, например, к нескольким работодателям, неполному времени, статусу ИП, студентки и специальным случаям. Для сопоставимого случая всё равно потребуются подтверждённые заработок, исключаемые дни и продолжительность отпуска по документам. Медицинские основания и назначение выплаты подтверждаются соответствующими документами. Здесь разобрана предварительная оценка БиР; пособие по уходу и другие выплаты имеют собственные правила. Сведения СФР сверены 03.10.2026.
| Условие примера | Подходящая ветка | Иная ситуация |
|---|---|---|
| Год начала | 2026 | Отдельная проверка |
| Работа | Трудовой договор, один работодатель | Отдельная проверка |
| Стаж | От 6 месяцев | Отдельная проверка |
| Время и коэффициент | Полное время, коэффициент 1 | Отдельная проверка |
| Расчётные годы | 2024–2025, без замены | Отдельная проверка |
| Дни | Подтверждены: 140, 156 или 194 | Уточнить документы |
Совпадение исходных условий делает пример применимым для предварительной проверки.
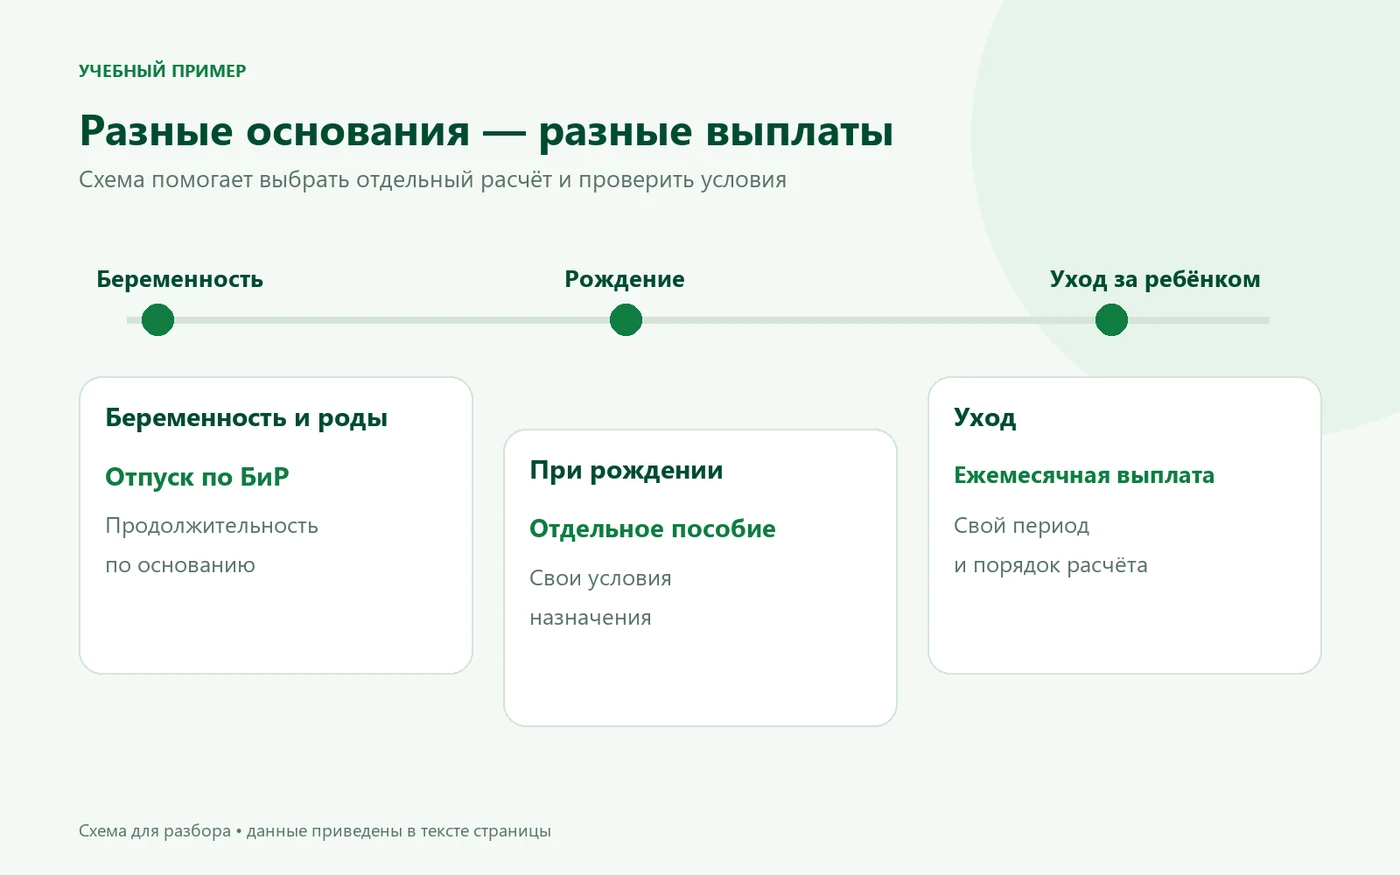
Какие выплаты называют декретными
Пособие по беременности и родам связано с соответствующим отпуском женщины. Ежемесячное пособие по уходу за ребёнком имеет другое основание и порядок назначения. Отдельно существуют иные меры поддержки семьи, право на которые проверяют по собственным условиям. Эти выплаты нельзя объединять в одну сумму просто потому, что они связаны с рождением ребёнка.
На странице расчётный сценарий относится к БиР для работающей застрахованной женщины. Карточки других выплат нужны для ориентирования, но не подтверждают право на назначение. Перед проверкой суммы сопоставьте название пособия с документами и периодом, за который ожидается выплата. Это исключает путаницу между единовременным расчётом отпуска и ежемесячными поступлениями.
Какие данные нужны для расчёта по БиР
Подготовьте год начала отпуска, его подтверждённую продолжительность, учитываемый заработок за расчётные годы и сведения об исключаемых днях. Для стандартного случая 2026 года рассматриваются 2024 и 2025 годы. Их календарная продолжительность до исключений составляет 731 день, поскольку 2024 год високосный.
Используйте начисления, относящиеся к расчётной базе, а не сумму после удержаний или только действующий оклад. Проверяйте годовые ограничения отдельно для каждого года. Число дней отпуска определяется документальным основанием, а не наиболее выгодной суммой. Стаж и специальные условия тоже имеют значение: похожая заработная плата не означает одинаковую применимость алгоритма.
- Условия учебного примера 2026 года: один работодатель, трудовой договор, стаж от шести месяцев, полный день и районный коэффициент 1.
- Расчётные годы учебного примера — 2024 и 2025; случай замены лет разбирается отдельно.
- Продолжительность 140, 156 или 194 дня выбирается по подтверждённому основанию; усыновление и специальные территории этим режимом не охватываются.
Как влияют исключаемые дни и замена лет
В расчёте БиР из календарных дней расчётного периода исключаются предусмотренные правилами периоды, в том числе определённые периоды болезни и отпусков, связанных с материнством. Уменьшение знаменателя должно опираться на документы. Нельзя вычесть все дни, которые человек субъективно считает нерабочими: обычные выходные сами по себе не являются таким основанием.
Замена расчётных лет требует отдельной проверки условий и заявления; это не свободный выбор самых доходных лет за всю карьеру. Если ранее был отпуск по уходу, сначала соберите даты и возможные расчётные варианты. Приведённый пример не заменяет проверки оснований и расчётных вариантов. После подтверждения замены укажите фактические расчётные годы рядом с заработком, чтобы можно было восстановить исходные данные.
Что проверить перед оформлением
Сверьте статус заявителя, основание отпуска, сведения о заработке и реквизиты. Если есть несколько работодателей, недавняя смена занятости или особые обстоятельства, заранее уточните порядок назначения. Сохраните перечень вопросов к работодателю или СФР: конкретное расхождение в дате или начислении проще проверить, чем общую жалобу на сумму.
Итог учебного расчёта относится только к указанным условиям. Он не оформляет пособие и не суммирует автоматически все меры поддержки. Для семейного плана показывайте выплаты раздельно: название, предполагаемая дата, подтверждённость и период. Не включайте неподтверждённое поступление как уже доступные деньги при планировании обязательных платежей.
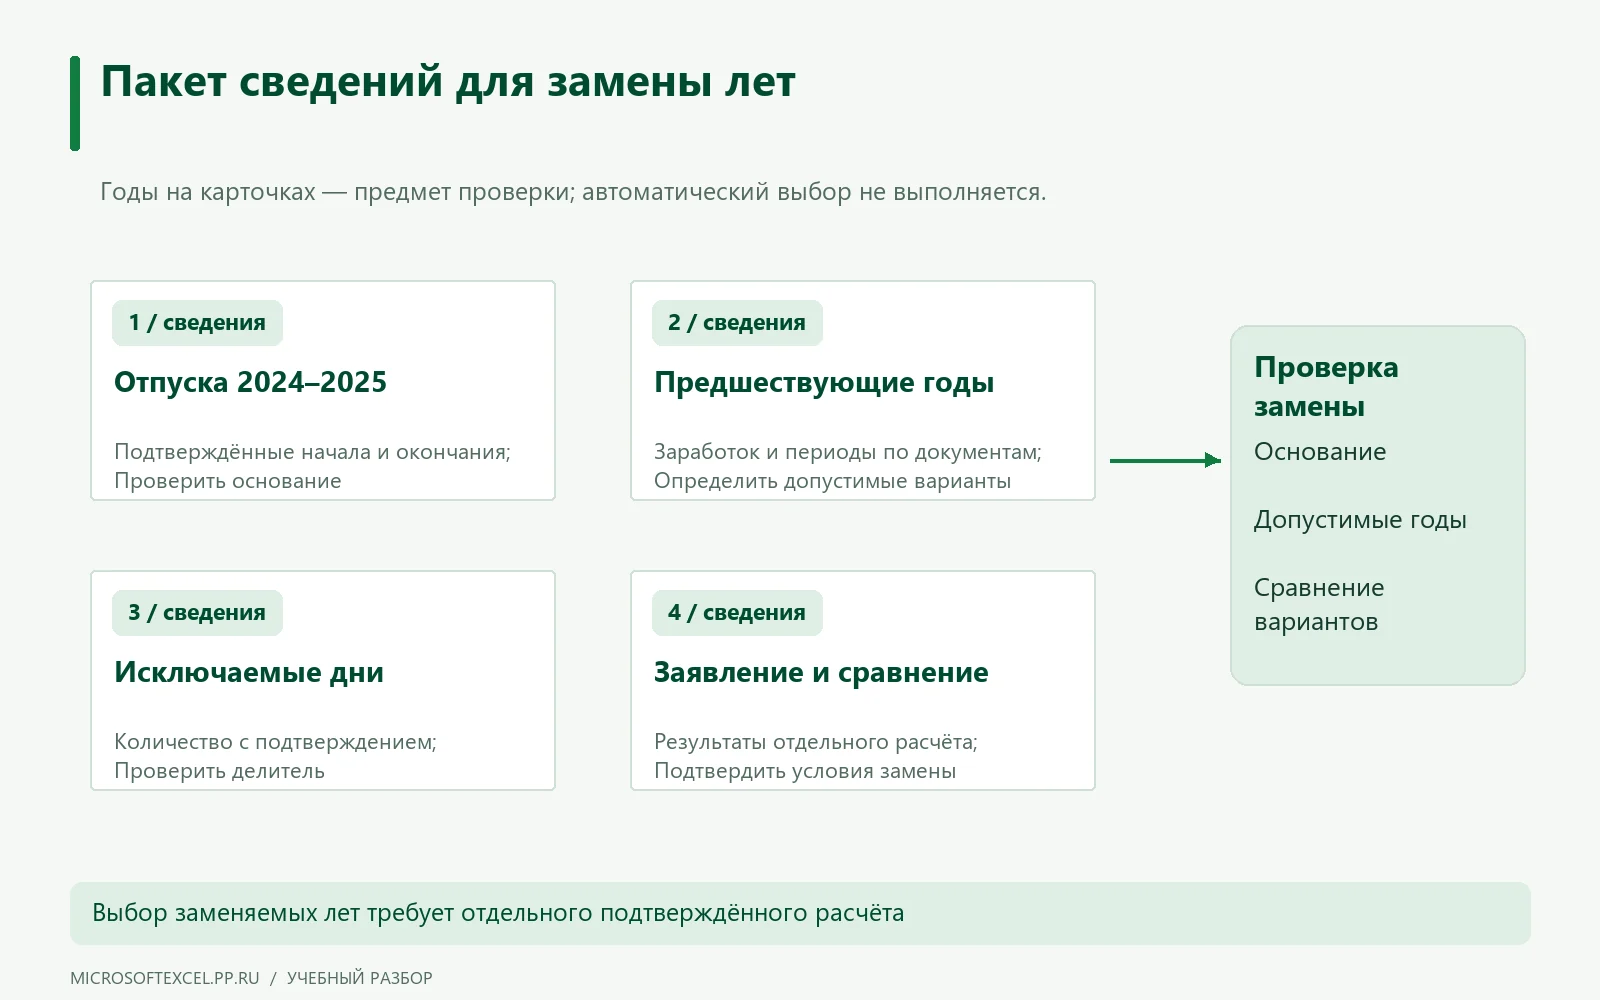
Какие сведения собрать для проверки замены лет
Для обсуждения замены лет соберите хронологию прежних отпусков по беременности и родам или уходу за ребёнком и подтверждённый заработок по годам. Сам по себе низкий доход не означает, что можно выбрать любые более выгодные годы. СФР связывает замену с предусмотренными основаниями, заявлением и увеличением пособия; допустимые годы проверяются с учётом последовательности периодов.
В учебном пакете отмечены отпуска в 2024–2025 годах и сведения о заработке за предшествующие годы. Это перечень для проверки, а не утверждённый выбор расчётного периода. Передайте специалисту даты начала и окончания отпусков, данные о доходах и исключаемых днях, затем сопоставьте допустимые варианты целиком. Расчёт с заменой лет требует отдельного разбора: недостаточно изменить только подписи годов в готовом примере. Правило сверено с официальными разъяснениями СФР 03.10.2026.
| Сведения | Что подготовить | Зачем |
|---|---|---|
| Отпуска 2024–2025 | Подтверждённые начала и окончания | Проверить основание |
| Предшествующие годы | Заработок и периоды по документам | Определить допустимые варианты |
| Исключаемые дни | Количество с подтверждением | Проверить делитель |
| Заявление и сравнение | Результаты отдельного расчёта | Подтвердить условия замены |
Сначала подтверждают основание и допустимые годы, затем сравнивают расчёты.
Обычный расчётный период и отдельная проверка замены
Учебный пример: работающая застрахованная сотрудница со стажем не менее шести месяцев, полный день, районный коэффициент 1. Начало отпуска — 2026 год, продолжительность — 140 дней, замена лет не требуется.
| Параметр | Обычный сценарий | Если ранее был отпуск по уходу |
|---|---|---|
| Расчётные годы | 2024 и 2025 | Сначала проверить допустимость замены |
| Учитываемый заработок 2024 | 900 000 ₽ | Нужны подтверждённые сведения |
| Учитываемый заработок 2025 | 960 000 ₽ | Нужны подтверждённые сведения |
| Дни до исключений | 731 | Зависит от законного периода |
| Исключаемые дни в примере | 0 | Проверяются по документам |
В обычном сценарии 1 860 000 ÷ 731 × 140 = 356 224,35 ₽. При указанных условиях проверенные ограничения не меняют результат. Вариант с заменой лет нельзя получить простым редактированием этой суммы: основания и расчётный период проверяются отдельно.
Как отличить ожидаемую выплату от подтверждённого поступления
Предварительная оценка, подтверждение назначения и деньги на счёте — разные события. Для каждой выплаты заведите отдельную запись с названием, периодом, статусом и основанием. Пока сумма лишь рассчитана предварительно, оставьте фактическую дату пустой и не включайте её в уже доступный остаток.
Учебный реестр показывает три разные записи: БиР в статусе оценки, ежемесячное пособие по уходу с подтверждением и разовую выплату с отмеченным поступлением. Названия и статусы здесь демонстрируют устройство журнала и не утверждают, что конкретному человеку положены все выплаты. Подтверждение сверяйте с официальным уведомлением, получение — с выпиской; не меняйте статус только потому, что наступила ожидаемая дата. Суммы ухода и разовой выплаты определяются отдельно по применимым правилам. После фактического поступления данные можно перенести в семейный план доходов.
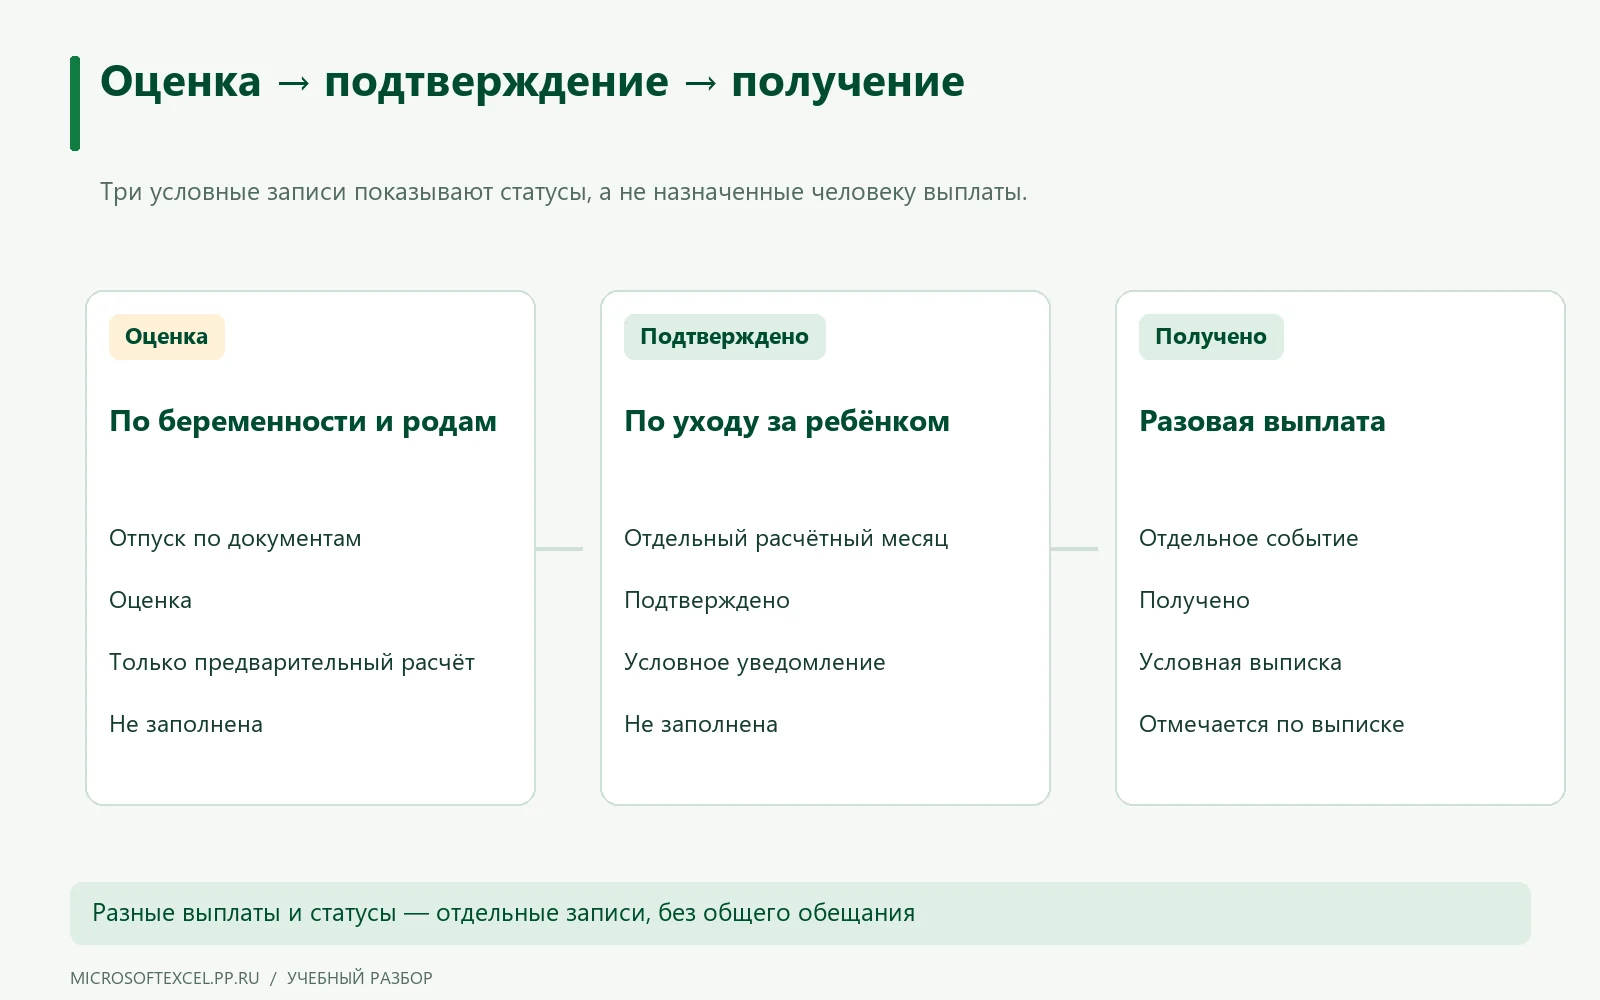
| Выплата | Период записи | Статус | Подтверждение | Фактическая дата |
|---|---|---|---|---|
| По беременности и родам | Отпуск по документам | Оценка | Только предварительный расчёт | Не заполнена |
| По уходу за ребёнком | Отдельный расчётный месяц | Подтверждено | Условное уведомление | Не заполнена |
| Разовая выплата | Отдельное событие | Получено | Условная выписка | Отмечается по выписке |
В доступные деньги включается полученное, ожидаемое хранится отдельно.
Вопросы о применимости расчёта и сведениях
То, что полезно знать перед началом работы.
Чем БиР отличается от пособия по уходу?
Пособие по беременности и родам относится к отпуску женщины по соответствующему основанию. Пособие по уходу связано с уходом за ребёнком, выплачивается по другим правилам и может назначаться другому имеющему право человеку. У них различаются периоды, условия и расчёт. Поэтому пример расчёта БиР нельзя трактовать как ежемесячную выплату на весь последующий период ухода.
Можно ли заменить расчётные годы?
В предусмотренных законом ситуациях замена возможна при соблюдении условий, а не по свободному выбору более выгодного заработка. Нужны основания, допустимые годы и проверка влияния на размер пособия. Если в расчётном периоде был отпуск, связанный с материнством, подготовьте документы и обратитесь за проверкой. Учебный пример на странице не устанавливает право на замену расчётных лет.
Почему учитываемые дни отличаются от больничного?
Для разных пособий действуют разные правила среднего заработка. В обычном расчёте БиР учитывается календарная продолжительность расчётных лет с предусмотренными исключениями. Поэтому за 2024 и 2025 годы исходная величина составляет 731 день, а затем проверяются исключаемые периоды. Нельзя переносить делитель из расчёта обычного больничного только из-за похожего названия показателя.
Можно ли применять этот пример к ИП и неработающим?
Учебный пример относится к работающей застрахованной женщине по трудовому договору в указанных условиях. У ИП, неработающих и других категорий могут отличаться право на выплату, основания и порядок её определения. Совпадение размера заработка само по себе не делает методику подходящей. Сначала проверьте свою категорию по информации СФР, затем используйте соответствующие ей правила назначения.
Можно ли получить все показанные выплаты одновременно?
Список пособий не означает, что они назначаются одному человеку за один и тот же период. Для каждого вида отдельно проверяются получатель, основание, даты и условия совместимости. Разделите ожидаемые выплаты в семейном плане и отметьте статус подтверждения. Перед суммированием уточните право на каждую из них у назначающей организации, особенно если периоды или получатели пересекаются.