Семейный бюджет, который понятен всем участникам
Договоритесь, какие расходы общие, сколько каждый вносит и что семья откладывает на цели. Таблица семейного бюджета помогает увидеть баланс до конца месяца и обсуждать решения на одних исходных данных.
Попробовать
Почему положительный итог месяца не исключает нехватку денег в середине
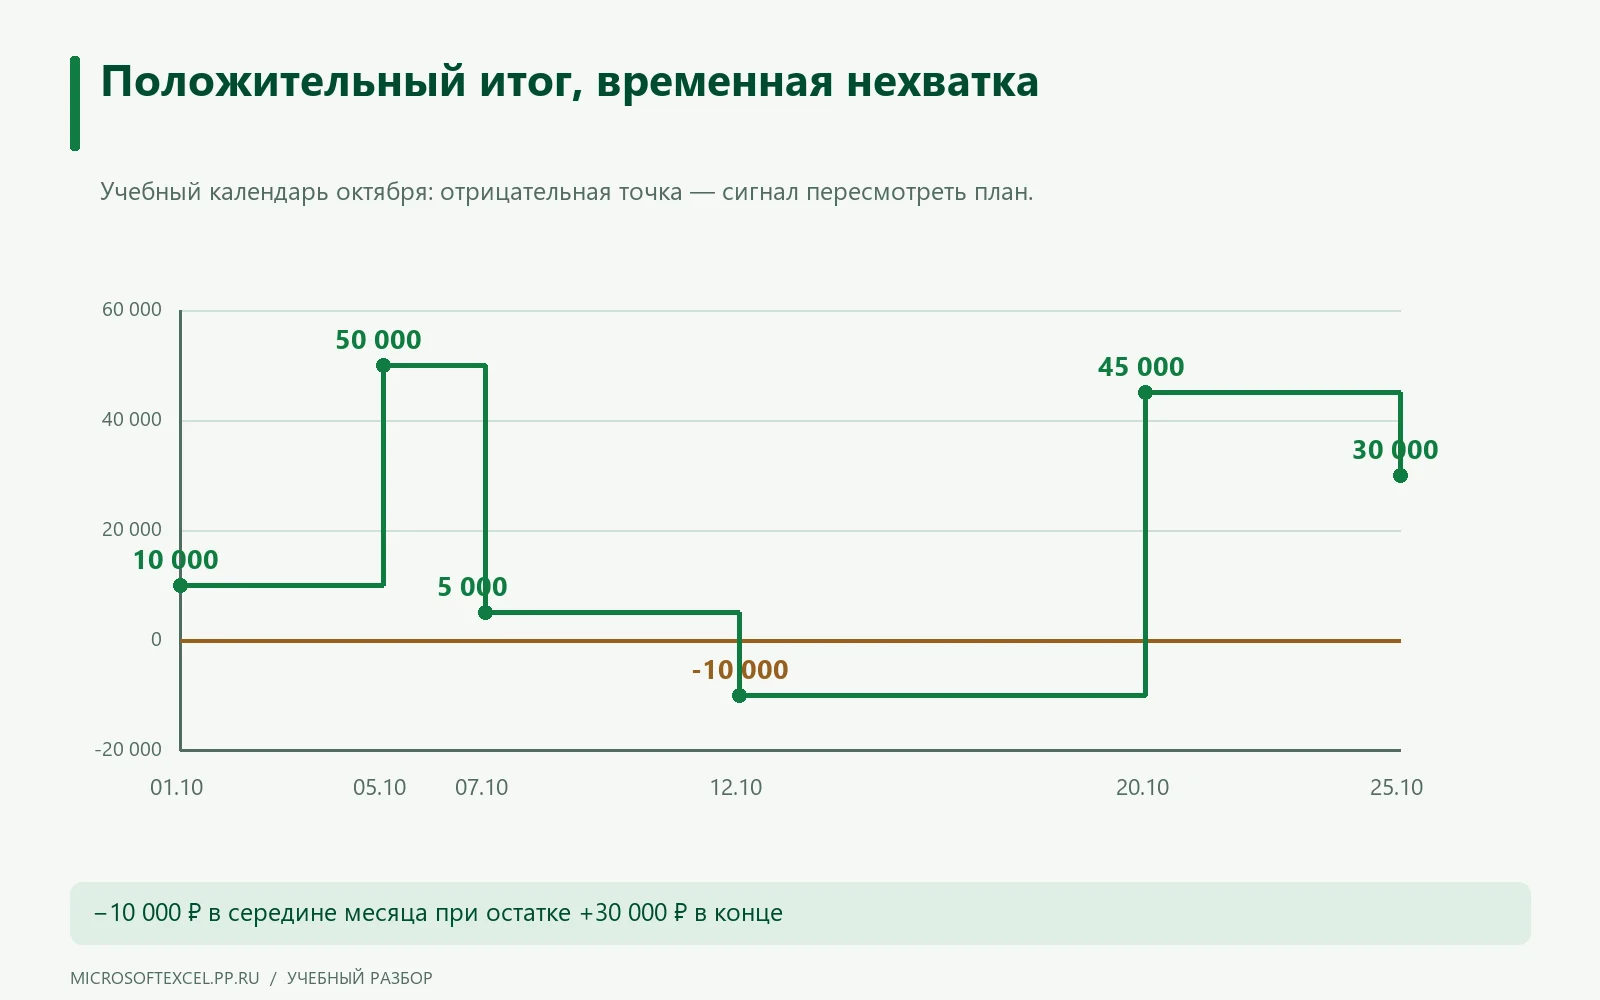
Месячный итог складывает поступления и расходы, но не учитывает их порядок. В учебном календаре начальный остаток равен 10 000 ₽, доходы поступают 5-го и 20-го числа. После аренды и обязательного списания 12-го числа плановый остаток становится отрицательным: будущий доход ещё не получен и не может оплатить уже наступивший срок.
К концу месяца остаётся 30 000 ₽, однако внутри него обнаруживается нехватка 10 000 ₽. Отрицательная точка обозначает проблему плана, а не разрешённый овердрафт. Проверьте сроки, возможность переноса необязательной покупки и сумму денег, которую нужно оставить к раннему платежу. Не записывайте ожидаемое поступление как уже доступное. Такой календарь можно вести рядом с месячной таблицей: общий план показывает баланс, а последовательность дат — временную доступность денег.
| Дата | Событие | Изменение | Остаток |
|---|---|---|---|
| 01.10 | Начало | — | 10 000 ₽ |
| 05.10 | Доход | +40 000 ₽ | 50 000 ₽ |
| 07.10 | Аренда | −45 000 ₽ | 5 000 ₽ |
| 12.10 | Обязательное списание | −15 000 ₽ | −10 000 ₽ |
| 20.10 | Доход | +55 000 ₽ | 45 000 ₽ |
| 25.10 | Плановые покупки | −15 000 ₽ | 30 000 ₽ |
Проверяйте минимальный остаток внутри месяца вместе с итогом.
Как разделить общие и личные расходы
Сначала определите правила, затем названия столбцов. К общим расходам можно отнести жильё, продукты и согласованные семейные покупки; личные категории участники устанавливают сами. Важно, чтобы одинаковая операция не попадала у одного человека в общие траты, а у другого — в личные. Сохраните короткие пояснения к спорным категориям.
Способ участия в общем бюджете тоже обсуждается отдельно: равные суммы, доля дохода или другой понятный порядок. Таблица отражает договорённость, а не устанавливает справедливую для всех пропорцию. Оставьте личные траты видимыми на удобном уровне детализации и заранее решите, какие сведения участники готовы раскрывать друг другу.
Как учесть нерегулярные платежи
Годовая страховка, обслуживание техники или сезонные покупки могут не встречаться в каждом месяце, но всё равно влияют на бюджет. Запишите ожидаемую сумму и срок. Затем определите, какую часть средств нужно отложить к этой дате. Так месяц оплаты не будет неожиданно выглядеть провальным из-за заранее известного обязательства.
Отдельно отмечайте прогноз и подтверждённую стоимость. Если сумма пока неизвестна, используйте явно обозначенный ориентир и пересмотрите его после получения счёта. Не делите автоматически любой платёж на двенадцать: если до срока осталось три месяца и накоплений нет, график подготовки должен отражать именно этот остаток времени.
Как сравнивать план и факт без двойного счёта
План показывает, на что предназначены деньги; факт — что действительно произошло. Сохраняйте их рядом по одинаковым категориям и сравнивайте на одну дату. Для расходов положительное отклонение «факт минус план» означает превышение, а для доходов — поступление сверх ожиданий. Поэтому знак полезно сопровождать пояснением.
Перевод между собственными счетами не создаёт новый доход семьи. Перевод на накопительный счёт также не должен второй раз попадать в потребительские расходы, если это перемещение ваших денег. Для целей удобно вести отдельное распределение свободных средств. Тогда сумма покупок, движение по счетам и накопления не смешиваются в одном показателе.
Как связать месячный бюджет с целью
Для цели запишите нужную сумму, уже накопленное и желаемый срок. Месячное пополнение сравните с доступным остатком после обязательств. Если план не сходится, меняются срок, размер цели или другие статьи — недостающие деньги не появляются от красивой диаграммы. Полезно хранить несколько сценариев с явно различающимися условиями.
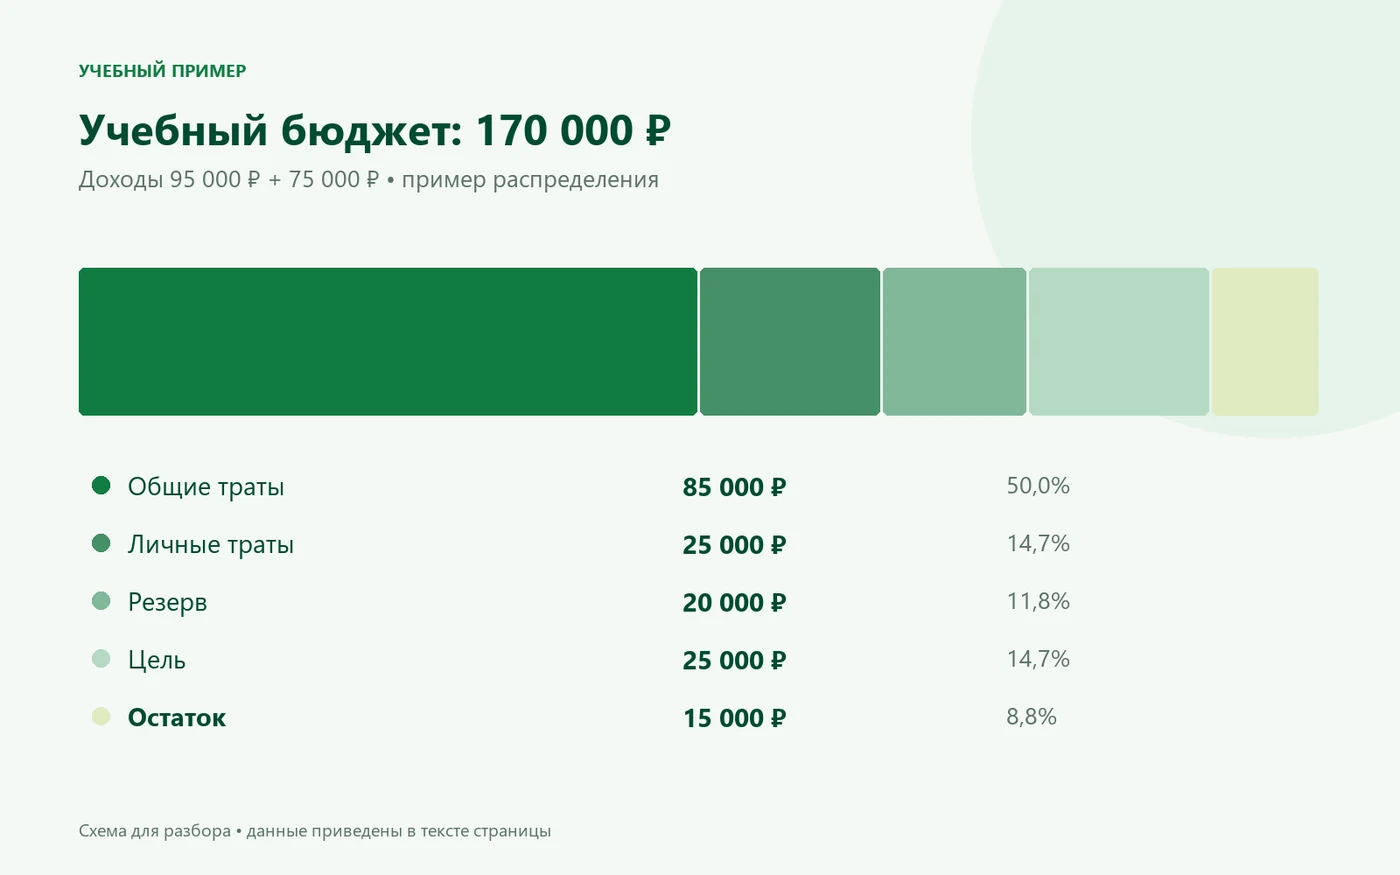
В учебной семье доходы составляют 170 000 ₽. После обязательных и личных трат, резерва и взноса на цель остаётся 15 000 ₽. Это свободная часть именно данного плана, а не универсальная норма сбережений. В конце месяца участники могут решить, куда её направить, предварительно проверив ещё не оплаченные обязательства.
Как проверить устойчивость плана при меньшем доходе
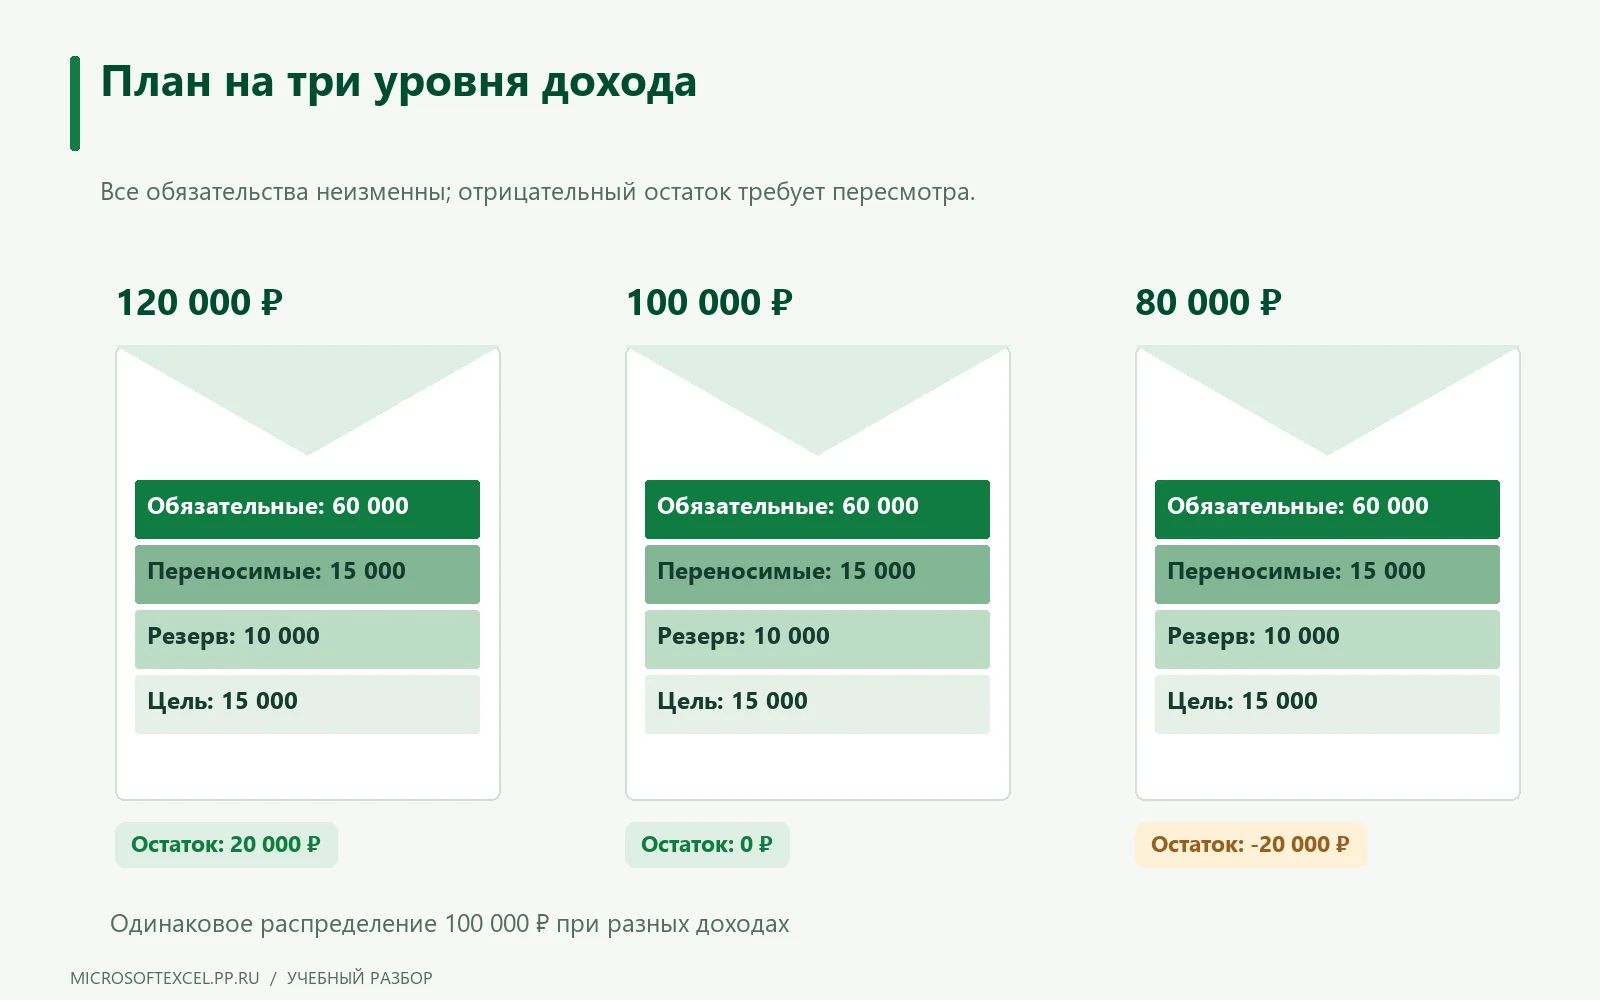
Для проверки нестабильного дохода сохраните одинаковый список обязательств и измените только поступления. В нашем условном плане обязательные расходы равны 60 000 ₽, переносимые — 15 000 ₽, пополнение резерва — 10 000 ₽, взнос на цель — 15 000 ₽. Всего требуется распределить 100 000 ₽. Это выбор конкретной учебной семьи, а не рекомендуемая пропорция для всех.
При доходе 120 000 ₽ остаётся 20 000 ₽, при 100 000 ₽ запас исчезает, при 80 000 ₽ плану недостаёт 20 000 ₽. Последний сценарий требует решения по отдельным строкам, а не скрытой отрицательной суммы. Например, перенос 15 000 ₽ покупок и уменьшение взноса на цель на 5 000 ₽ арифметически устраняют разницу; подходит ли такой вариант семье, решается отдельно. Обязательства и доступность резерва сначала сверяются по срокам.
| Статья | Доход 120 000 ₽ | Доход 100 000 ₽ | Доход 80 000 ₽ |
|---|---|---|---|
| Обязательные расходы | 60 000 ₽ | 60 000 ₽ | 60 000 ₽ |
| Переносимые траты | 15 000 ₽ | 15 000 ₽ | 15 000 ₽ |
| В резерв | 10 000 ₽ | 10 000 ₽ | 10 000 ₽ |
| На цель | 15 000 ₽ | 15 000 ₽ | 15 000 ₽ |
| Остаток плана | 20 000 ₽ | 0 ₽ | −20 000 ₽ |
Сценарий показывает, какие решения нужны до снижения дохода.
Как распределяются учебные 170 000 ₽
Два участника планируют месяц с доходами 95 000 и 75 000 ₽. Числа иллюстрируют структуру совместного бюджета и не являются рекомендацией по долям расходов.
| Статья | План | Роль в бюджете |
|---|---|---|
| Доход первого участника | 95 000 ₽ | Поступления |
| Доход второго участника | 75 000 ₽ | Поступления |
| Общие обязательные расходы | 85 000 ₽ | Текущие обязательства |
| Личные траты | 25 000 ₽ | Согласованные личные категории |
| Резерв | 20 000 ₽ | Выделенные средства |
| Пополнение цели | 25 000 ₽ | Накопления |
| Свободный остаток | 15 000 ₽ | Пока не распределён |
Проверка: 170 000 − 85 000 − 25 000 − 20 000 − 25 000 = 15 000 ₽. Перевод накоплений между своими счетами не меняет доход семьи и не должен повторно уменьшать этот остаток.
Пример с вымышленными данными. Формулы доступны для проверки в Excel.
Как учесть общий счёт и личные покупки без двойного расхода
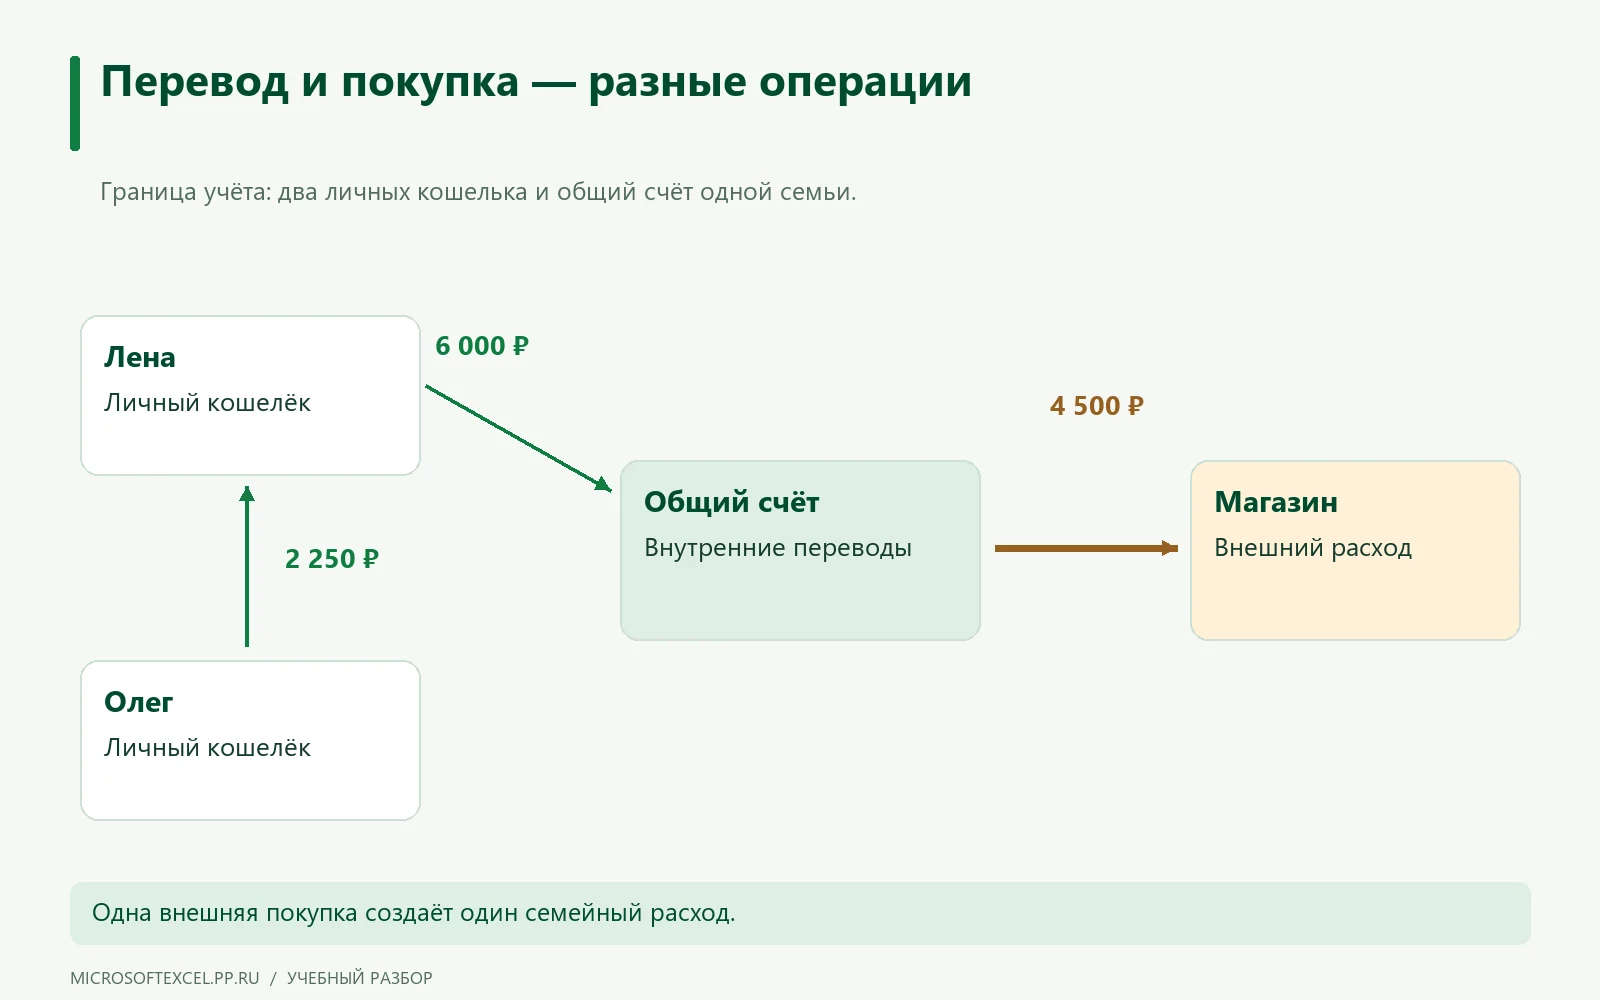
Если журнал охватывает деньги обоих участников и общий счёт, расход возникает при покупке у внешнего продавца. Перевод между этими счетами меняет место хранения семейных денег. В примере Лена переводит 6 000 ₽ на общий счёт, с него оплачиваются продукты за 4 500 ₽, затем Олег возмещает Лене 2 250 ₽ из своего личного кошелька.
В семейном итоге расход равен 4 500 ₽. Первый перевод и возмещение записываются как внутренние перемещения, без увеличения доходов или расходов. В отдельном личном журнале участника граница учёта может быть другой, поэтому заранее подпишите, чьи счета входят в общий отчёт. Для сверки полезно сохранять отправителя, получателя и идентификатор связанной покупки. Если сложить все три списания как расходы семьи, получится 12 750 ₽ — сумма, которая повторно учитывает одни и те же деньги.
| Операция | Сумма | Тип в общем журнале | В расход семьи |
|---|---|---|---|
| Перевод Лены на общий счёт | 6 000 ₽ | Внутренний перевод | 0 ₽ |
| Оплата в магазине с общего счёта | 4 500 ₽ | Продукты | 4 500 ₽ |
| Перевод от Олега Лене | 2 250 ₽ | Внутреннее возмещение | 0 ₽ |
Одна внешняя покупка создаёт один семейный расход.
Вопросы о совместном денежном плане
То, что полезно знать перед началом работы.
Как вести бюджет при разных доходах?
Сначала согласуйте порядок участия в общих расходах. Это могут быть равные суммы, пропорции доходов или распределение определённых обязательств между участниками. Запишите выбранное правило рядом с таблицей и определите, когда его пересматривать. Разные доходы не мешают общему плану, если все одинаково понимают, что считается общим, какие суммы уже внесены и какие личные расходы остаются отдельно.
Считать ли перевод между счетами расходом?
Если оба счёта принадлежат участникам одного бюджета и деньги остаются внутри него, такой перевод отражает перемещение средств. Он не создаёт новый доход и сам по себе не означает покупку. Учитывайте обе стороны перевода в журнале счетов, но исключайте его из итогов потребительских расходов. Пополнение цели можно показывать отдельно как распределение доступных денег.
Как учитывать годовую страховку или крупную покупку?
Укажите срок, ожидаемую сумму и уже подготовленные средства. Оставшуюся сумму распределите по месяцам до оплаты, исходя из возможностей семьи. В месяце покупки не считайте накопления повторным доходом: они уже ваши. Для плана удобно разделить подготовку денег и сам платёж, а для факта — сохранить документ и объяснение отличия от ожидаемой стоимости.
Что делать с нерегулярным доходом?
Отделяйте подтверждённые поступления от ожидаемых. Обязательные расходы сопоставляйте с осторожным сценарием, выбранным самой семьёй, а дополнительный доход распределяйте после его получения или с явной отметкой прогноза. Сохраняйте дату ожидаемого поступления: одинаковая месячная сумма не решает нехватку денег в начале месяца. Таблица должна показывать и величину дохода, и его неопределённость.
Как договориться об общих категориях?
Возьмите несколько реальных, но обезличенных операций и разнесите их вместе. Если мнения различаются, добавьте простое правило: например, совместная поездка относится к общей цели, а индивидуальная подписка — к личным тратам. Не создавайте десятки категорий заранее. Начните с небольшого списка, который все понимают, и уточняйте его по мере появления повторяющихся спорных расходов.