Расчёт отпускных с объяснением среднего заработка
Узнайте, как из выплат за расчётный период получается оплата отпуска. Отдельно проверьте неполные месяцы, исключаемые периоды и состав заработка: одинаковая текущая зарплата не всегда означает одинаковые отпускные.
Попробовать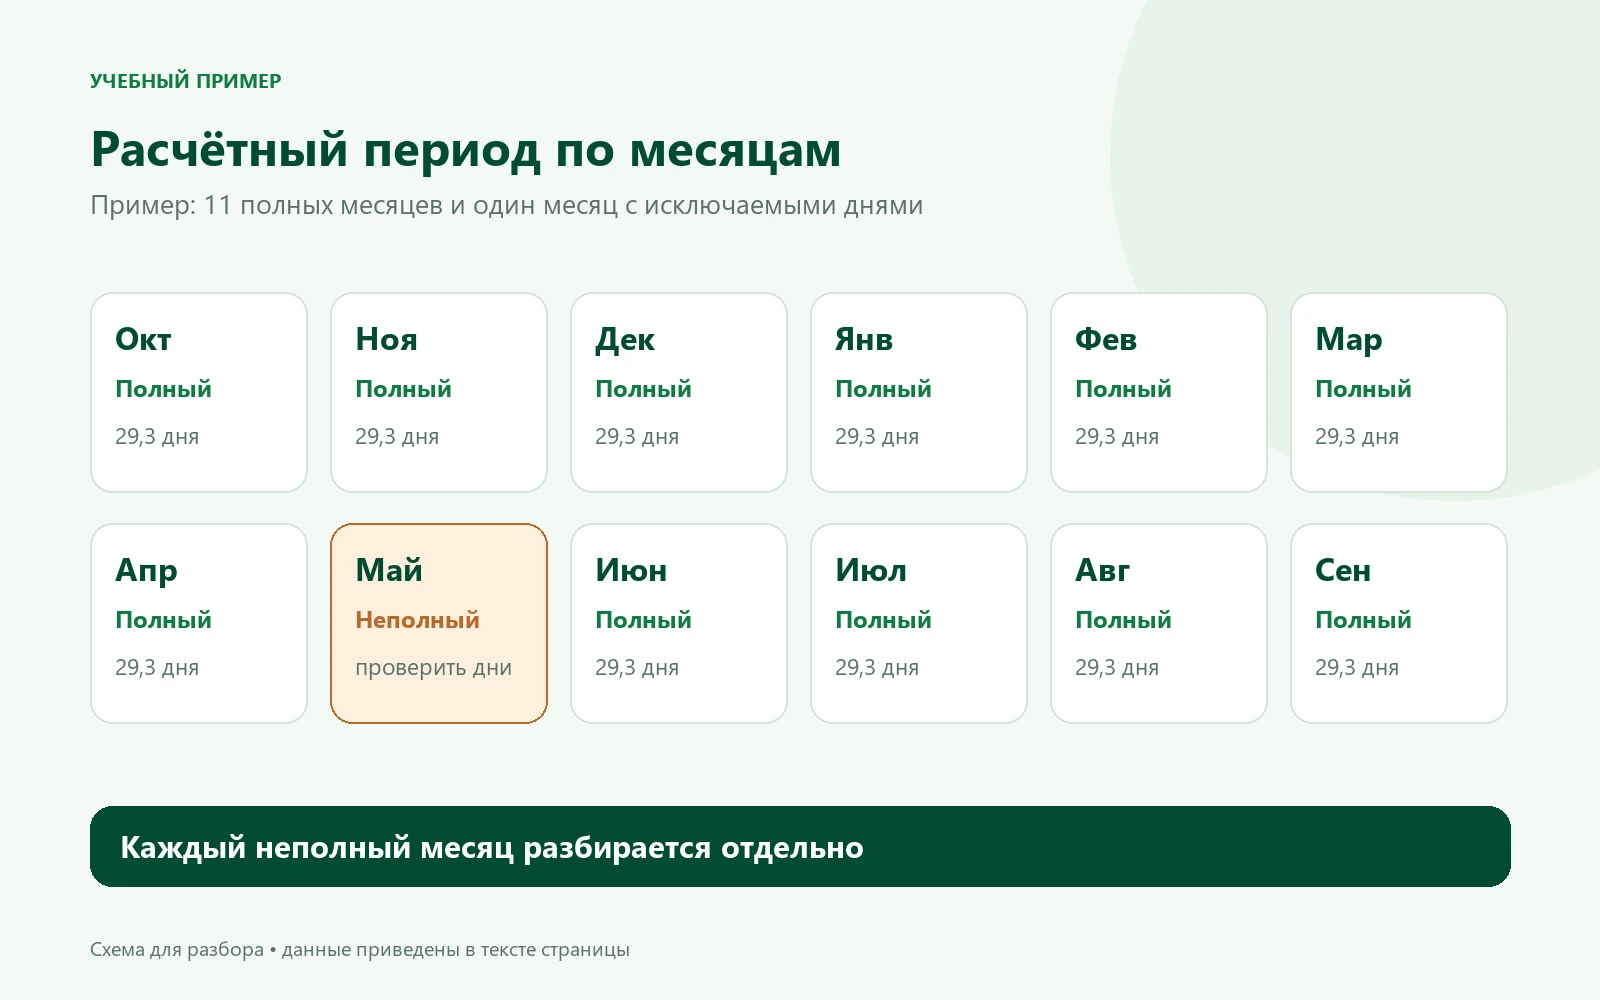
Какие строки начислений проверить перед расчётом
Название выплаты само по себе не определяет, входит ли она в средний заработок. Сначала установите её основание: вознаграждение за труд, социальная выплата или сумма за исключаемое время. Положение № 540 связывает учёт с системой оплаты труда и отдельно описывает исключения. Поэтому весь итог расчётного листка нельзя автоматически считать базой среднего заработка.
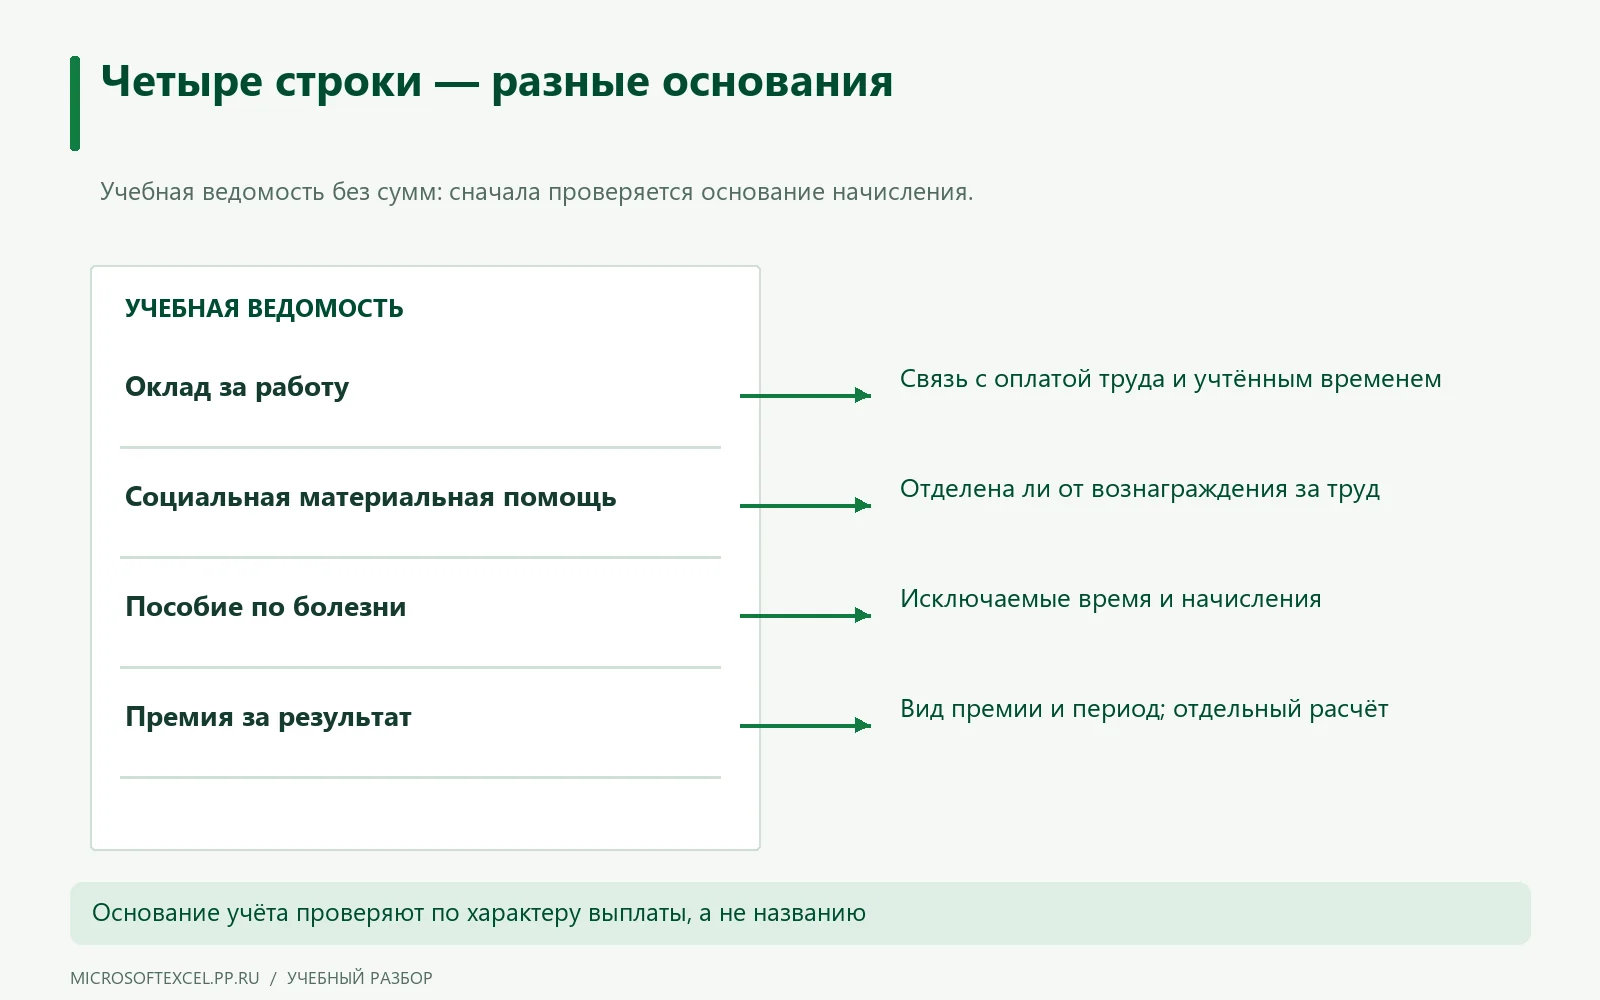
Учебная ведомость ниже показывает вопросы к строкам, а не классифицирует вашу зарплату по одному слову. Оклад проверяют вместе с отработанным периодом, социальную материальную помощь отделяют от оплаты труда, больничное сопоставляют с исключаемым временем. Для премии нужны период, основание и порядок учёта: её разбор выходит за пределы простой формулы этого примера. Подготовьте подтверждённую базу заранее; если её состав спорный, сначала уточните расчёт у работодателя. Правила сверены по Положению № 540 на 03.10.2026.
| Характер выплаты | Что проверить | Правило |
|---|---|---|
| Оклад за работу | Связь с оплатой труда и учтённым временем | Пункт 2 |
| Социальная материальная помощь | Отделена ли от вознаграждения за труд | Пункт 3 |
| Пособие по болезни | Исключаемые время и начисления | Пункт 5 |
| Премия за результат | Вид премии и период; отдельный расчёт | Пункт 15 |
Для расчёта нужна проверенная база заработка.
Что входит в расчётный период
Для обычного ежегодного оплачиваемого отпуска исходной точкой служат календарные месяцы перед месяцем его начала. В стандартной ситуации рассматриваются предшествующие 12 месяцев. Но присутствие месяца в календаре ещё не означает, что он отработан полностью: внутри могли быть больничный, отпуск или другие исключаемые периоды.
Соберите помесячную таблицу: учитываемые выплаты, число календарных дней месяца и дни, относящиеся к отработанному времени. Не заменяйте эту историю одним текущим окладом. Если обычного заработка в периоде не было либо действуют особые условия, требуется отдельный порядок; упрощённый учебный пример не охватывает все такие ситуации.
- Расчёт 2026 года для календарного ежегодного отпуска при полном рабочем времени; стандартный период — 12 месяцев.
- Премии, повышение окладов, отсутствие обычного заработка, средний ниже МРОТ и особые основания требуют отдельного расчёта.
- Оплачиваемые дни вводятся после проверки календаря: праздники автоматически не определяются.
Какие выплаты включаются в средний заработок
Ориентируйтесь на выплаты, предусмотренные системой оплаты труда, и правила их учёта. Сумма, поступившая на карту, для этой цели неудобна: она может быть уже уменьшена на налог или содержать выплаты другого характера. Подготовьте начисления и уточните у бухгалтерии, какие из них входят в расчётную базу.
Премию нельзя автоматически полностью включить в месяц перечисления. Для проверки нужны её вид, период, за который она начислена, и условия расчёта. Отдельного внимания требует общее повышение окладов, когда применяется корректировка заработка. В учебном примере ниже премий и индексации нет. При их наличии проверьте соответствующие правила отдельно; увеличение месячной суммы само по себе не заменяет такой проверки.
Как учесть неполный месяц
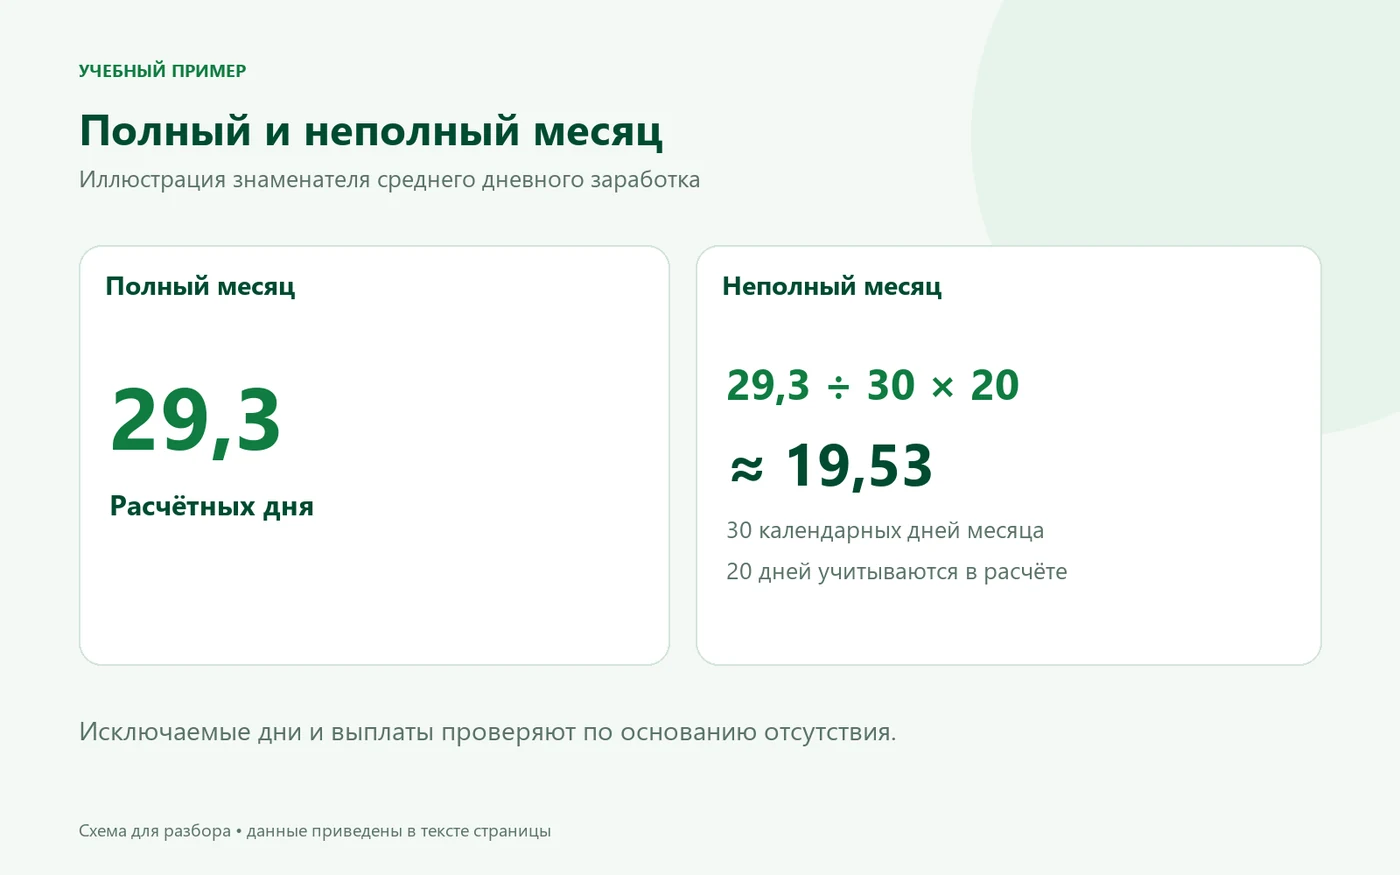
В базовом расчёте полный месяц даёт 29,3 дня. Для неполного месяца расчётная величина определяется через 29,3, число календарных дней этого месяца и дни, относящиеся к отработанному времени. Это условный знаменатель среднего заработка, а не количество рабочих смен сотрудника.
В учебном месяце из 30 календарных дней к отработанному времени относятся 20. Его вклад в знаменатель равен 29,3 ÷ 30 × 20. При этом в числитель попадают только учитываемые выплаты за соответствующее время. Ошибка возникает, если уменьшить дни, но оставить выплаты исключённого периода, либо убрать выплаты и продолжить считать месяц полным.
Почему праздничные дни требуют отдельной проверки
Календарные дни отпуска и количество дней, за которые рассчитывается оплата, нужно сопоставлять с основанием отпуска и календарём. Нерабочий праздничный день внутри ежегодного отпуска требует особого учёта. Обычный выходной и установленный законом праздник — не одно и то же; изменение рабочего календаря также не следует автоматически трактовать как праздник.
В учебном примере взяты 14 календарных дней без праздничного дня внутри периода. Перед расчётом реального отпуска уточните даты и оплачиваемую продолжительность. Компенсация при увольнении, учебный отпуск и нестандартные ситуации не должны незаметно проходить через тот же режим. Результат здесь обсуждается как начисление до НДФЛ.
Что проверить при переносе начала отпуска на другой месяц
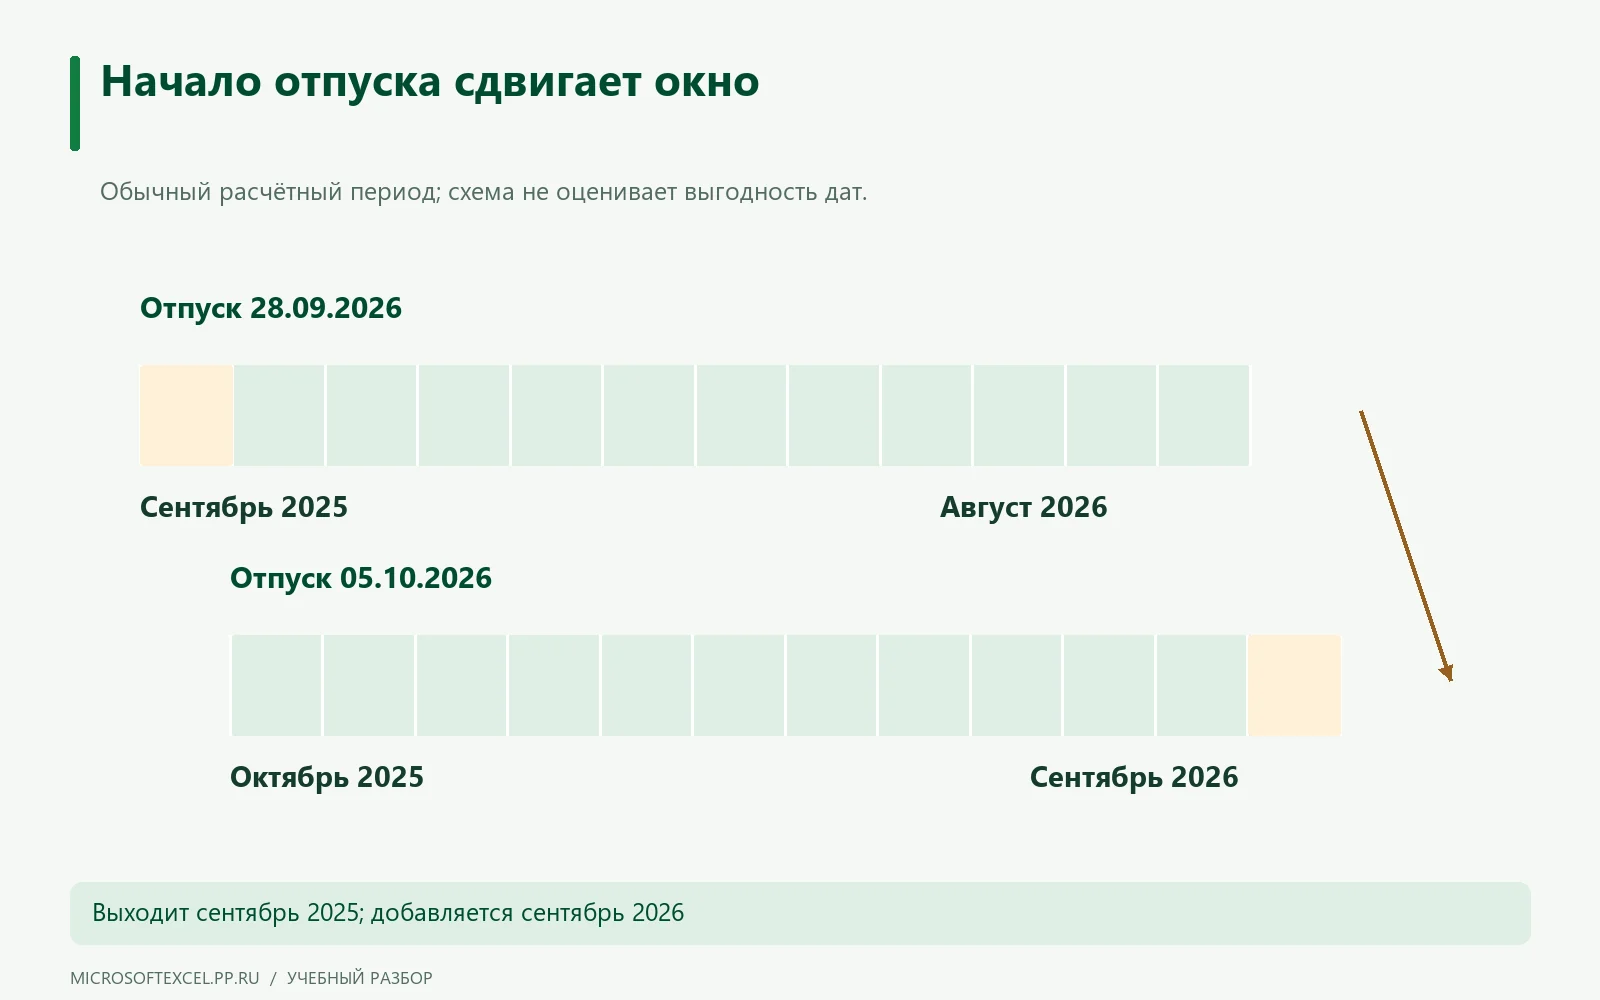
Если начало обычного отпуска переносится в следующий месяц, состав предшествующего двенадцатимесячного периода меняется. Для начала 28 сентября 2026 года проверяется окно с сентября 2025 по август 2026 года. Для начала 5 октября — с октября 2025 по сентябрь 2026 года. Из набора выходит сентябрь 2025 года и добавляется сентябрь 2026 года.
Заново подготовьте выплаты и исключаемое время для изменившегося месяца, затем пересчитайте числитель и делитель. Нельзя просто исправить дату в подписи старого результата: внутри могли остаться данные другого периода. Какой вариант даёт большую сумму, зависит от фактического заработка и учитываемых дней; в этой схеме выплаты намеренно не придуманы. Состав расчётного периода сначала определяют по документам. Пример относится к обычному расчёту по двенадцати предшествующим календарным месяцам; особые случаи требуют отдельной проверки. Источник сверён 03.10.2026.
| Начало отпуска | Первый месяц базы | Последний месяц базы | Изменение |
|---|---|---|---|
| 28.09.2026 | Сентябрь 2025 | Август 2026 | Исходное окно |
| 05.10.2026 | Октябрь 2025 | Сентябрь 2026 | Один месяц выходит, один добавляется |
Перенос начала отпуска требует обновить набор исходных месяцев.
Четырнадцать дней отдыха и один неполный месяц
Учебный сценарий: в одиннадцати полных месяцах учитывается по 60 000 ₽. В двенадцатом месяце из 30 дней учитываются 20 дней и 40 000 ₽ выплат; премий и повышения окладов нет.
| Показатель | С неполным месяцем | Все месяцы полные |
|---|---|---|
| Учитываемые выплаты | 700 000 ₽ | 720 000 ₽ |
| Расчётные дни | 11 × 29,3 + 29,3 ÷ 30 × 20 | 12 × 29,3 |
| Оплачиваемый отпуск | 14 дней | 14 дней |
| Условия | Без премий и индексации | Без премий и индексации |
В обоих вариантах средний дневной заработок равен примерно 2 047,78 ₽, а начисление за 14 дней — 28 668,94 ₽ до НДФЛ. Здесь выплаты и расчётные дни уменьшились пропорционально, поэтому итог совпал. Сам по себе неполный месяц не гарантирует уменьшения отпускных.
Как проверить отпускные обратным расчётом
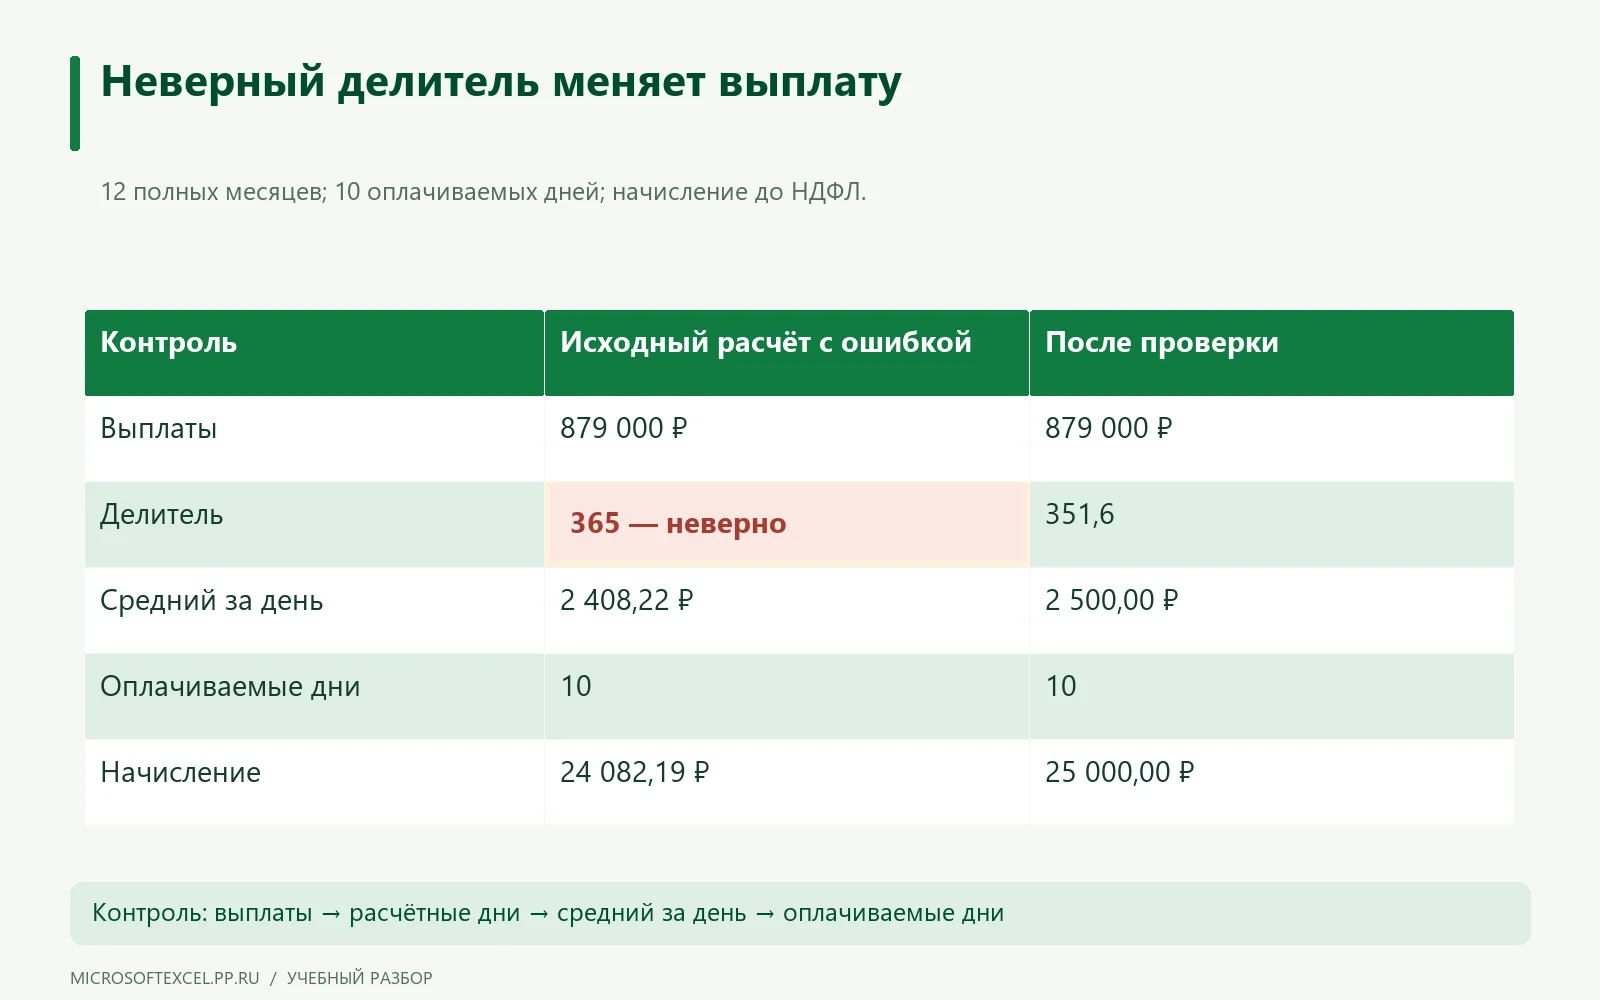
Обратная проверка начинается с четырёх величин: учитываемой выплаты, расчётных дней, среднего за день и оплачиваемых дней отпуска. В отдельном учебном примере база 879 000 ₽ относится к двенадцати полностью отработанным месяцам, оплачивается десять дней. Премий, индексации и исключаемого времени нет; календарь отпуска уже проверен.
В ошибочной записи база поделена на 365 фактических дней года. Для этого обычного случая правильный делитель — 12 × 29,3 = 351,6. После исправления средний равен 2 500 ₽, начисление — 25 000 ₽ до НДФЛ. Обратное действие подтверждает цепочку: 25 000 / 10 = 2 500; 2 500 × 351,6 = 879 000. Если возвращается другая база, ищите округление, лишнюю строку или неверную ссылку. Эта арифметическая проверка не доказывает правильность состава выплат: он проверяется отдельно по документам.
| Контроль | Исходный расчёт с ошибкой | После проверки |
|---|---|---|
| Выплаты | 879 000 ₽ | 879 000 ₽ |
| Делитель | 365 — неверно | 351,6 |
| Средний за день | 2 408,22 ₽ | 2 500,00 ₽ |
| Оплачиваемые дни | 10 | 10 |
| Начисление | 24 082,19 ₽ | 25 000,00 ₽ |
Проверьте исходную базу и восстановите её из результата.
Вопросы о среднем заработке и днях отпуска
То, что полезно знать перед началом работы.
Почему отпускные отличаются от обычной зарплаты за две недели?
Зарплата и отпускные рассчитываются по разной базе. Зарплата связана с условиями оплаты и рабочим временем текущего месяца, а отпускные — со средним заработком за расчётный период и оплачиваемыми днями отпуска. Поэтому деление текущего оклада пополам не заменяет расчёт. Сравнивайте также одинаковые суммы: начисленные до налога либо фактически полученные после удержаний.
Включаются ли премии?
Премии могут учитываться, но их включение зависит от вида выплаты и периода, за который она начислена. Для проверки подготовьте сведения о премии отдельно от обычной зарплаты. Разовая запись общей суммы в поле месяца может скрыть необходимые условия. Состав расчётной базы нужно предварительно подтвердить по документам о начислениях.
Как учитывать прошлый больничный?
Проверьте, какие время и выплаты исключаются из расчёта среднего заработка. Месяц с больничным нельзя автоматически считать полностью отработанным, а само пособие нельзя без проверки прибавлять к зарплате. В помесячной таблице сохраните даты отсутствия и сумму учитываемых начислений. Это позволит отдельно проверить знаменатель и числитель, а не пытаться исправить только общий итог.
Что происходит с праздником внутри отпуска?
Для ежегодного оплачиваемого отпуска нерабочие праздничные дни требуют отдельного учёта при определении его продолжительности. Не приравнивайте к ним все субботы, воскресенья или перенесённые выходные. Проверьте конкретные даты и основание отпуска в кадровых документах. Используйте проверенное число оплачиваемых дней, а не простую разницу между двумя датами.
Подходит ли расчёт для компенсации при увольнении?
На странице разобран ежегодный оплачиваемый отпуск в границах указанного режима. Компенсация при увольнении требует дополнительно определить количество неиспользованных дней и проверить особенности ситуации. Похожая формула среднего заработка не делает эти задачи полностью одинаковыми. Используйте отдельный расчёт компенсации либо подтверждённую бухгалтерией базу и не выдавайте расчёт из этого примера за полное начисление при увольнении.