Калькулятор ипотеки: как устроены платёж и график
Проверьте, как первоначальный взнос, ставка и срок меняют ежемесячную нагрузку. В материале разобраны формула платежа, состав процентов и учебные графики, которые помогают осмысленно сравнить условия кредита.
Попробовать
Сколько в платеже процентов и сколько погашения долга
В аннуитетной модели одинаковый платёж состоит из меняющихся частей. Проценты начисляются на оставшийся долг; остальная сумма уменьшает этот долг. Поэтому первый платёж не показывает, сколько основного долга будет погашаться в середине срока. В конце графика процентная часть становится небольшой, а почти весь платёж направляется на погашение кредита.
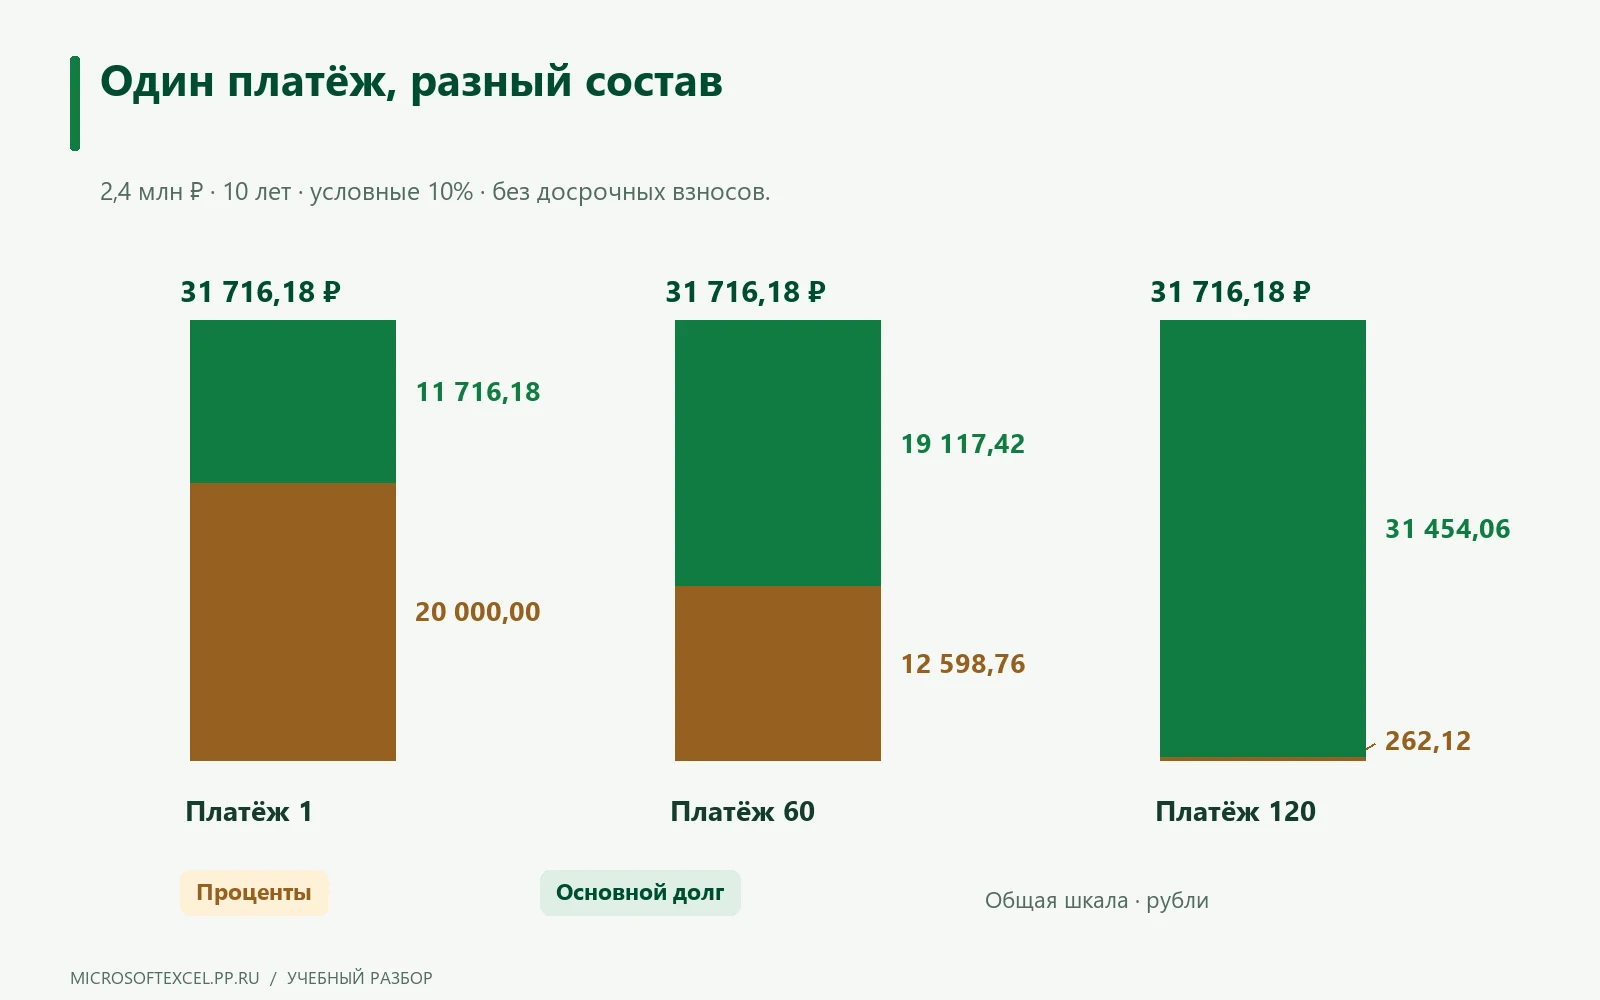
Ниже отдельный учебный сценарий: кредит 2 400 000 ₽ на 120 месяцев под условные 10% годовых, без досрочных взносов. Это самостоятельный пример состава платежа. Сравните платежи № 1, 60 и 120 на одной шкале: общая высота одинакова, состав различается. Суммы округлены для показа до копеек; сама модель считает без промежуточного округления. Страхование, комиссии и банковское начисление по календарным дням в эту иллюстрацию не входят.
| Платёж | Проценты | Основной долг | Всего |
|---|---|---|---|
| 1 | 20 000,00 ₽ | 11 716,18 ₽ | 31 716,18 ₽ |
| 60 | 12 598,76 ₽ | 19 117,42 ₽ | 31 716,18 ₽ |
| 120 | 262,12 ₽ | 31 454,06 ₽ | 31 716,18 ₽ |
Постоянный платёж не означает постоянную долю процентов.
Как первоначальный взнос меняет кредит
Сумма кредита — разница между ценой жилья и первоначальным взносом. При стоимости квартиры 6 млн ₽ и взносе 1,5 млн ₽ расчёт начинается с долга 4,5 млн ₽. При одинаковой ставке и сроке увеличение взноса уменьшает и платёж, и будущие проценты: проценты начисляются на меньший остаток.
Сравнивайте сценарии при неизменных остальных условиях. Сначала измените взнос, затем отдельно срок или ставку — так понятен вклад каждого параметра. Сумма, доступная на счёте, и сумма, которую семья готова направить в сделку, могут отличаться. В бюджет приобретения отдельно занесите сопутствующие расходы и оставшиеся обязательства.
Аннуитетные и дифференцированные платежи
При аннуитетной схеме основной регулярный платёж в модели одинаковый, но его состав меняется. В начале больше денег уходит на проценты, позднее — на погашение тела кредита. При дифференцированной схеме основной долг делится на равные части; проценты на остаток постепенно уменьшаются, поэтому первые платежи выше последующих.
Здесь используется месячная модель: ставка за месяц равна годовой ставке, делённой на 12. Для нулевой ставки долг делится на число месяцев без процентной составляющей. Реальный договор может использовать календарные дни и иной порядок округления, поэтому учебный расчёт — ориентир для сравнения условий, а не копия банковского графика.
- Сравнивайте первый платёж и нагрузку в последующие месяцы.
- Проверяйте общую сумму процентов при одинаковых исходных условиях.
- Последний платёж может отличаться из-за погашения остатка.
Что происходит при досрочном погашении
Дополнительный взнос уменьшает остаток долга, на который начисляются следующие проценты. В учебном сценарии 100 000 ₽ вносятся после двенадцатого планового платежа. Чтобы сравнение было честным, укажите тот же месяц и ту же сумму в обоих вариантах дальнейшего графика.
При сохранении регулярного платежа долг погашается раньше. При сохранении срока пересчитывается платёж, и ежемесячная нагрузка становится ниже. Итог зависит от того, в какой момент внесены деньги и что происходит дальше. Фактический порядок заявления, срок перечисления и применение взноса определяются договором банка; расчётная последовательность должна сравниваться с его условиями.
Какие расходы не входят в показанную переплату
Проценты в графике — только один из элементов затрат на кредит. Страхование, оценка, комиссии и другие платежи не возникают автоматически из формулы аннуитета. Если ведёте полный бюджет покупки, вынесите их в отдельные строки с датой и периодичностью. Ежегодный платёж важно отличать от разового расхода на сделку.
Не называйте сумму процентов полной стоимостью кредита. ПСК — отдельный показатель с установленным порядком расчёта; его нужно смотреть в документах банка. Условная ставка в учебном примере не является доступным предложением, а полученный платёж ничего не говорит об одобрении заявки. Проверяйте также условия изменения ставки и обязательных услуг.
Как одновременно влияют ставка и срок
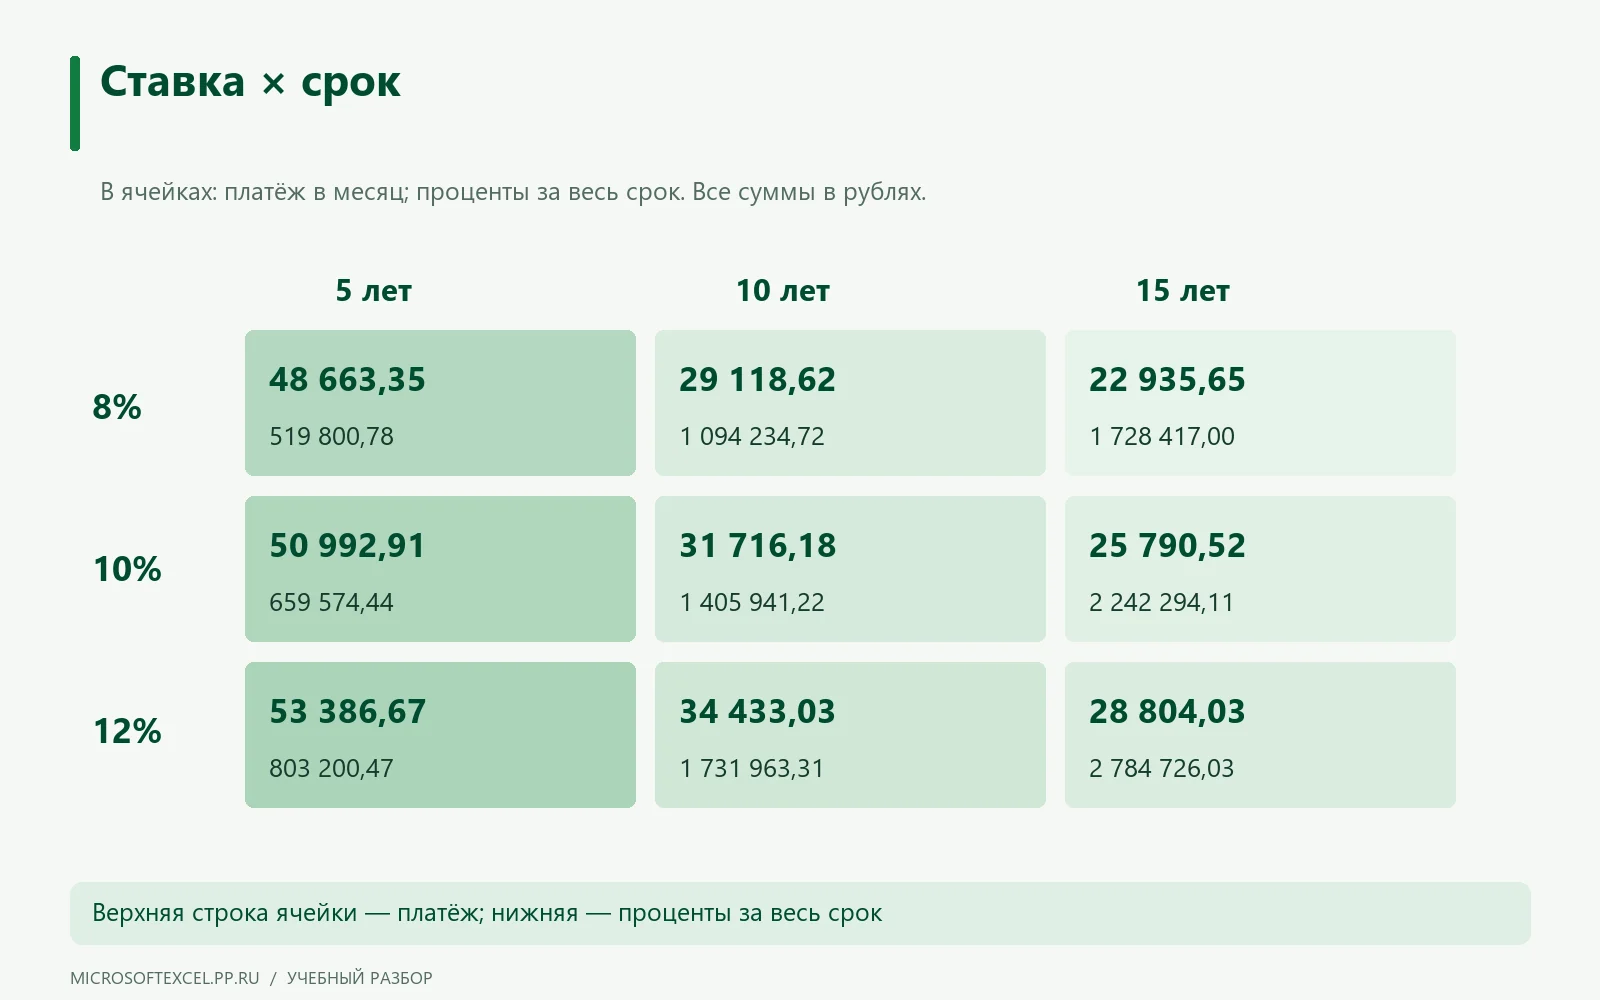
Больший срок снижает ежемесячную нагрузку, но при той же положительной ставке увеличивает общую сумму процентов. Ставка и срок действуют одновременно, поэтому сравнение только двух случайных платежей может скрыть причину разницы. В матрице сумма кредита неизменна — 2 400 000 ₽; меняются лишь условная годовая ставка и число лет.
Каждая ячейка содержит платёж и проценты за весь срок. Например, при 10% переход с пяти на пятнадцать лет уменьшает платёж с 50 992,91 до 25 790,52 ₽, а проценты увеличиваются с 659 574,44 до 2 242 294,11 ₽. Это математическое сравнение без страховок, комиссий и досрочных взносов. Ставки не являются предложениями банков, а сумма процентов не заменяет полную стоимость кредита. При самостоятельной проверке в Excel сохраняйте одинаковую сумму долга во всех сценариях.
| Условная ставка | 5 лет: платёж / проценты | 10 лет: платёж / проценты | 15 лет: платёж / проценты |
|---|---|---|---|
| 8% | 48 663,35 / 519 800,78 ₽ | 29 118,62 / 1 094 234,72 ₽ | 22 935,65 / 1 728 417,00 ₽ |
| 10% | 50 992,91 / 659 574,44 ₽ | 31 716,18 / 1 405 941,22 ₽ | 25 790,52 / 2 242 294,11 ₽ |
| 12% | 53 386,67 / 803 200,47 ₽ | 34 433,03 / 1 731 963,31 ₽ | 28 804,03 / 2 784 726,03 ₽ |
Сравнивайте ежемесячную нагрузку вместе с процентами за весь срок.
Одна квартира, два срока погашения
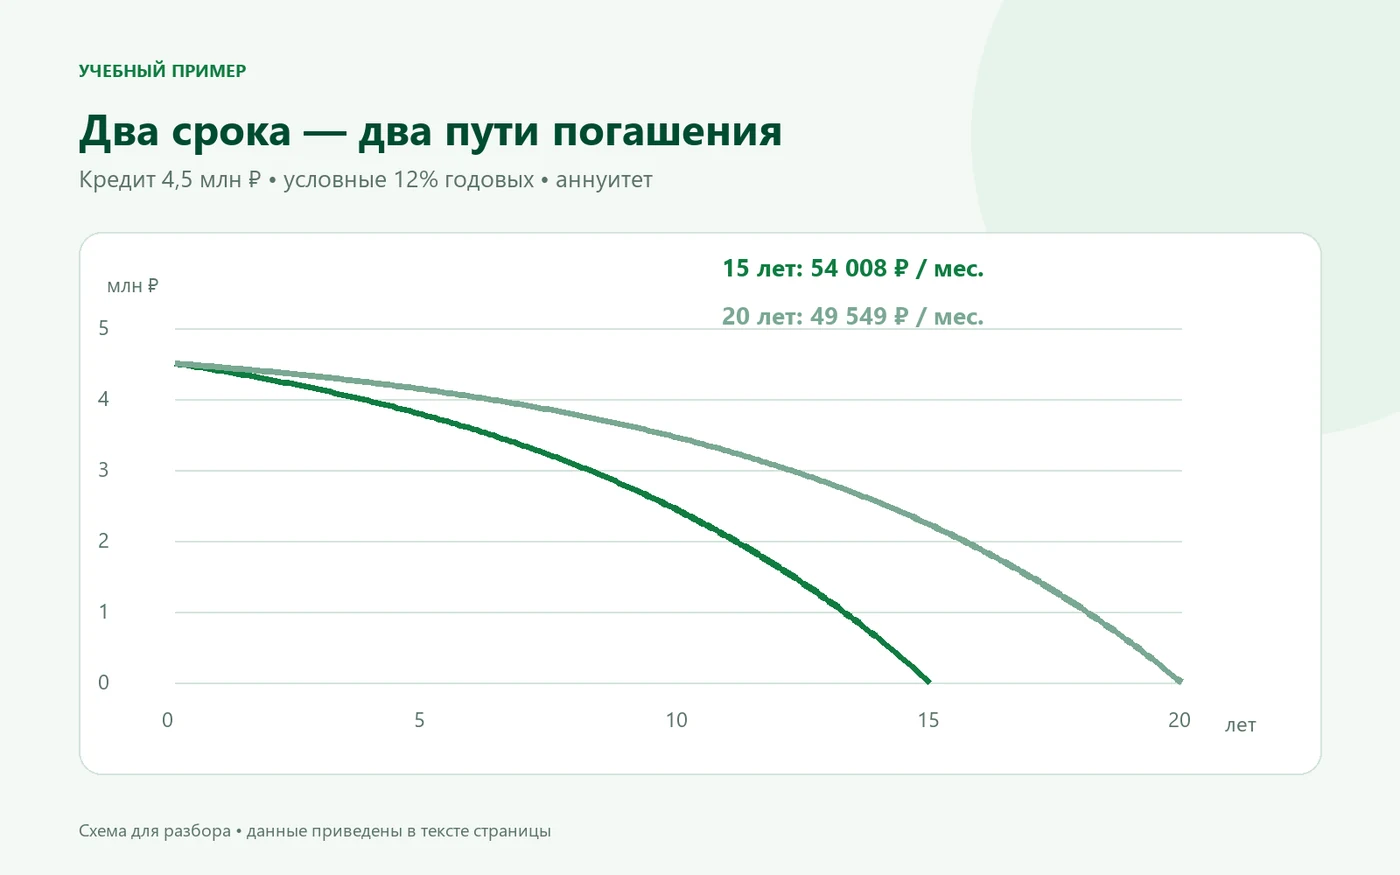
Учебные условия: жильё 6 000 000 ₽, взнос 1 500 000 ₽, кредит 4 500 000 ₽, фиксированная ставка 12% годовых. Страхование и комиссии в расчёт процентов не включены.
| Параметр | Вариант 1 | Вариант 2 |
|---|---|---|
| Срок | 15 лет / 180 месяцев | 20 лет / 240 месяцев |
| Сумма кредита | 4 500 000 ₽ | 4 500 000 ₽ |
| Месячная ставка модели | 1% | 1% |
| Режим | Аннуитетный | Аннуитетный |
| Дополнительный опыт | 100 000 ₽ после 12-го платежа | Сравнить сокращение срока и платежа |
Более долгий срок снижает регулярный платёж, но при прочих равных увеличивает сумму процентов. Разберите формулы в учебном файле XLSX и сопоставьте методику с графиком своего банка.
Пример с вымышленными данными. Формулы доступны для проверки в Excel.
Как сверить результат с графиком банка
При расхождении начните с одной строки графика, для которой известен долг на начало периода. В нашем условном примере это 2 400 000 ₽, месячная ставка 10% / 12 и первый платёж 1 ноября 2026 года. Модель получает 20 000 ₽ процентов и остаток 2 388 283,82 ₽ после платежа. Эти числа служат точкой для сверки, а не образцом банковского документа.
В банковском графике найдите соответствующий период и проверьте дату, исходный остаток, способ начисления процентов и округление. Если был досрочный взнос, уточните, когда он уменьшил базу: здесь он учитывается после планового платежа. Страхование и другие отдельные расходы сравнивайте отдельными строками. Условия договора определяют, насколько применима месячная модель. Подготовьте конкретное расхождение по строке, чтобы банк мог объяснить его; этот блок не вычисляет ПСК.
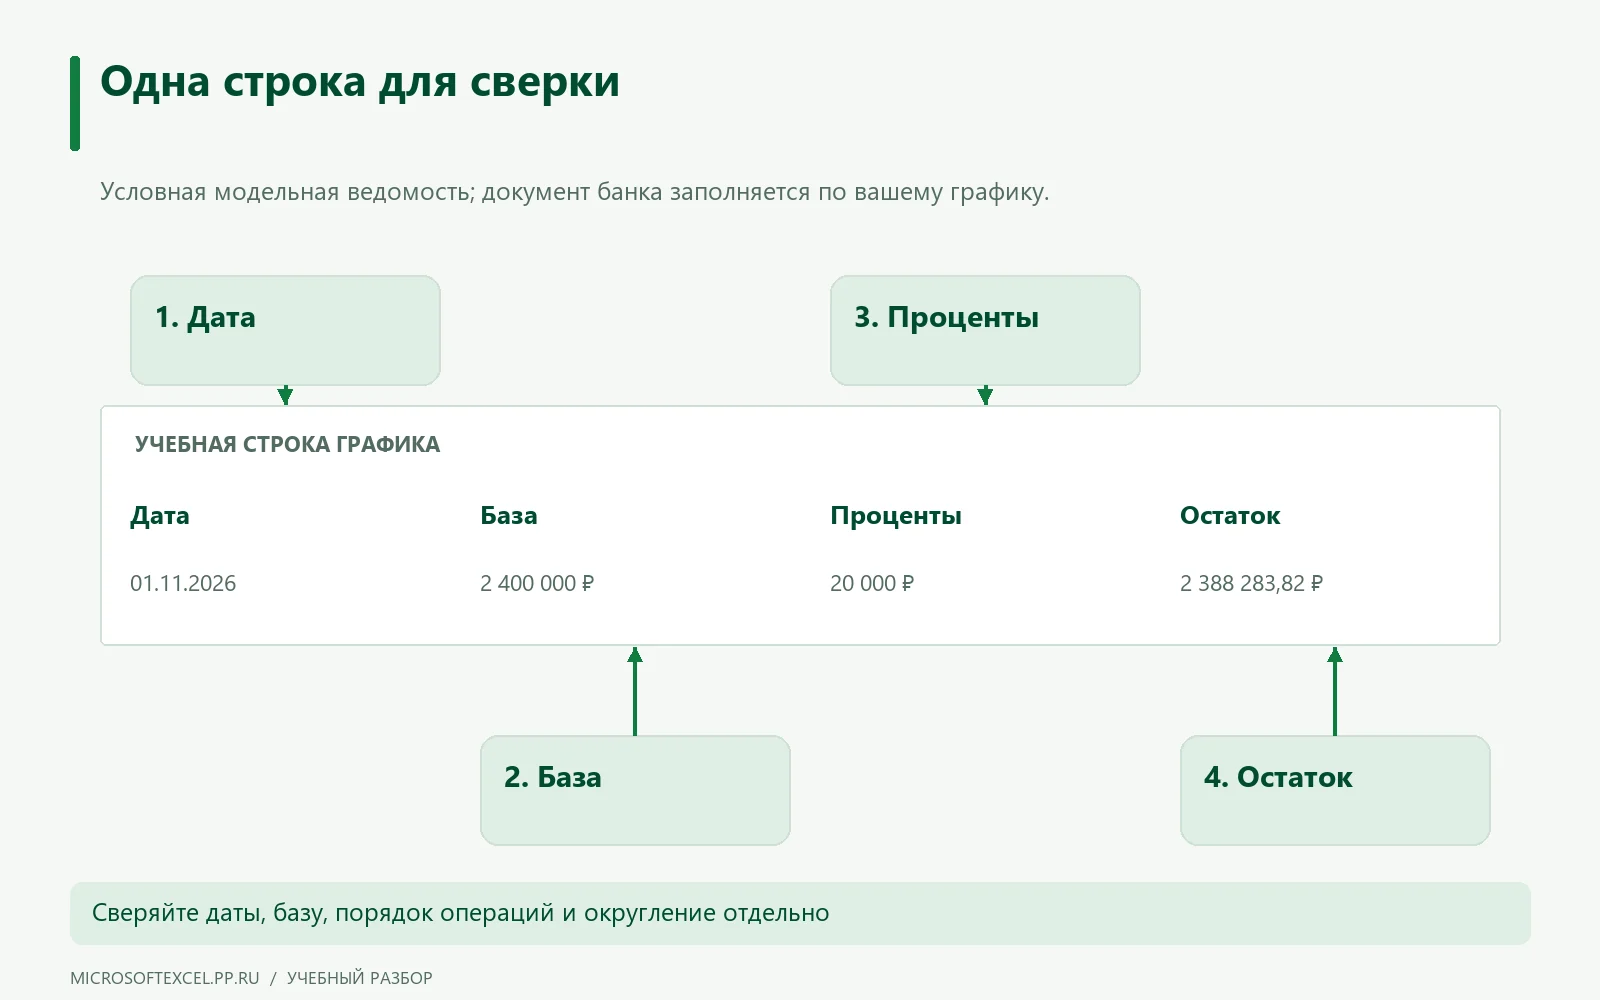
| Поле | Модельная строка | Что сверить в графике банка |
|---|---|---|
| Дата | 01.11.2026 | Период и дата списания |
| Долг до платежа | 2 400 000,00 ₽ | Начальная база начисления |
| Проценты | 20 000,00 ₽ | Месячное или дневное начисление |
| Платёж | 31 716,18 ₽ | Состав и округление |
| Долг после | 2 388 283,82 ₽ | Порядок учёта дополнительных взносов |
Сверка начинается с одинакового периода и остатка долга.
Вопросы о модельном расчёте ипотеки
То, что полезно знать перед началом работы.
Почему расчёт отличается от банковского?
В модели каждый месяц используется ставка, равная годовой ставке, делённой на 12. Банк может учитывать фактическое число дней, перенос даты платежа, страховые условия и свой порядок округления. Сначала сопоставьте сумму кредита, дату выдачи, срок и ставку, затем состав платежа. Разница в несколько условий важнее внешнего сходства итогового числа; банковский график определяется вашим договором.
Что выгоднее сокращать — срок или платёж?
При одинаковом дополнительном взносе сохранение прежнего платежа обычно быстрее уменьшает долг и сокращает проценты в этой модели. Снижение платежа освобождает часть ежемесячного бюджета. Сравните оба графика с учётом того, сможете ли вы продолжать прежние выплаты. Ответ меняется, если после уменьшения платежа регулярно вносить разницу досрочно; расчётная таблица должна отражать именно выбранную последовательность.
Можно ли указать нулевую ставку?
Да, математически при ставке 0% проценты отсутствуют, а регулярное погашение равно сумме кредита, делённой на число месяцев. Такой сценарий полезен для проверки формулы, но не подтверждает существование банковского предложения. Если стоимость жилья равна взносу, заёмная сумма равна нулю: кредитные платежи не требуются, хотя другие расходы на покупку могут сохраняться.
Входят ли страховки в переплату?
В показанную сумму процентов страхование не входит. Для общей денежной нагрузки учитывайте его отдельно, с частотой платежей и условиями изменения тарифа. Затем сверяйте состав расходов с предложением банка и раскрытой ПСК. Не прибавляйте один и тот же платёж одновременно как отдельную страховку и как уже учтённую часть другой статьи бюджета.
Как меняется результат при большем взносе?
При фиксированных ставке и сроке уменьшается исходный кредит, поэтому снижаются расчётный платёж и сумма процентов. Измените только взнос и сравните два результата, не подменяя одновременно остальные условия. В реальном предложении банк иногда меняет ставку в зависимости от условий сделки; такой вариант следует вводить отдельным сценарием, а не приписывать всю разницу одному взносу.